A modern párkapcsolatok dinamikája az elmúlt évtizedekben gyökeresen megváltozott. A Központi Statisztikai Hivatal adatai egyértelmű tendenciát mutatnak: a tartós párkapcsolatban élők egyre nagyobb hányada dönt a házasságkötés nélküli együttélés mellett. Sokan nincsenek tisztában azzal, hogy a jogrendszer egészen más megítélés alá vonja a két formációt.
A mindennapi életvitel szintjén – legyen szó a reggeli kávézásról, egy lakásfelújításról vagy a közös gyermeknevelésről – a bejegyzett házasság és az informális élettársi viszony szinte megkülönböztethetetlen. A jogi, hitelezési és öröklési háttér tekintetében viszont mély szakadék tátong közöttük.
Az együttélés és a házasság jogi valósága a mindennapokban
A Polgári Törvénykönyv (Ptk.) éles határvonalat húz a házastársak és az élettársak jogállása közé. Széles körben elterjedt tévhit, hogy bizonyos számú együtt töltött év után az élettársak automatikusan a házasokéval azonos jogokat szereznek. A magyar jogrendszer nem ismeri el az időmúláson alapuló „automatikus házasság” koncepcióját.
Házasságkötéskor a törvény vélelmezi a közös vagyonszerzést, amely a felek életközösségének kezdetétől egészen annak megszűnéséig tart. Élettársi viszonyban ezzel szemben a partnerek önálló vagyonszerzők maradnak az együttélés teljes időtartama alatt. Mindkét fél maga rendelkezik a jövedelmével, a megvásárolt javak pedig annak a kizárólagos tulajdonába kerülnek, aki kifizette azokat, illetve akinek a nevére a szerződés szól.
Egészségügyi vészhelyzetben szintén felszínre kerülnek az eltérések. Bár a hatályos betegjogi szabályozás szerint a tartós élettárs is tehet nyilatkozatot vagy kérhet tájékoztatást cselekvőképtelen partnere állapotáról, a hozzátartozói minőség igazolása a gyakorlatban jóval több adminisztratív akadályba ütközhet, mint egy házassági anyakönyvi kivonat felmutatása.
A jogi szabályozás nem kezeli automatikusan azonos módon az élettársi kapcsolatot és a házasságot a vagyonszerzés és öröklés terén.
Vagyoni viszonyok: mi a különbség élettársi és házassági kapcsolatban?
Vagyonmegosztás szempontjából a házasság intézménye a közös szerzemény elvére támaszkodik. Minden vagyonelem, amit a felek az életközösség fennállása alatt visszterhesen szereznek – a munkabértől a befektetéseken át az ingatlanokig –, osztatlan közös tulajdonná válik, függetlenül a kereseti különbségektől. Kivételt kizárólag a különvagyon képez, amilyen az örökség, az ajándék vagy a házasságkötést megelőzően megszerzett vagyontárgy.
Élettársaknál a kapcsolat lezárásakor bármelyik fél igényelheti a közös élet alatt felhalmozott vagyonszaporulat megosztását. Ez az elszámolás nem automatikusan fele-fele arányban történik, hanem a szerzésben való tényleges közreműködés mértékéhez igazodik.
A hozzájárulás utólagos rekonstruálása komoly bizonyítási nehézségeket vet fel:
- A jövedelmi viszonyok feltárása sokéves bankszámlakivonatok és adóbevallások tüzetes elemzését követeli meg.
- Bírósági viták kereszttüzébe kerülhet a háztartásban és a gyermeknevelésben végzett munka forintosítása, jóllehet a jog ezt teljes értékű hozzájárulásként ismeri el.
- Kétség esetén – vagyis ha az arányok nem tisztázhatók pontosan – a bíróság egyenlőnek tekinti a részesedést, feltéve, hogy ez nem okoz méltánytalan sérelmet valamelyik félnek.
| Szempont | Házasság | Élettársi kapcsolat |
|---|---|---|
| Alapértelmezett vagyoni rendszer | Törvényes vagyonközösség (közös tulajdon) | Vagyonelkülönítés a szerzéskori arányok szerint |
| Törvényes öröklés végrendelet nélkül | A házastárs automatikusan örököl (haszonélvezet vagy gyermekrész) | Az élettárs törvény szerint semmit sem örököl |
| Lakáshasználati jog szakításkor | A bíróság a gyermek érdekei alapján rendezi | Szigorúan a tulajdonjog és a szerződések az irányadók |
| Közös hitelfelvétel feltételei | A házastársak automatikusan adóstársak a legtöbb konstrukciónál | Külön megállapodás és hitelbírálat szükséges mindkét félre |
Öröklés, hitelek és közös szerzemények
A törvényes öröklés területe rejti a legsúlyosabb jogi kockázatot. Házastárs halála esetén a túlélő fél törvényes örökösnek minősül: a közös gyermekek mellett egy gyermekrészt kap a hagyatékból, továbbá haszonélvezeti jog illeti meg a közösen lakott ingatlanon és a berendezési tárgyakon.
Élettársaknál a törvényes öröklés intézménye nem alkalmazható. Végrendelet hiányában a túlélő partner semmit sem örököl az elhunyt különvagyonából vagy annak ingatlanbeli tulajdoni hányadából. A teljes hagyaték a vér szerinti gyermekekre, azok hiányában a szülőkre vagy távolabbi rokonokra száll. Ez nem ritkán azzal a tragikus következménnyel jár, hogy a túlélő fél kénytelen elhagyni az éveken át közösen fenntartott otthont, hacsak nem tudja megváltani az örökösök részesedését.
Hitelügyletek, kiváltképp a hosszú futamidejű jelzáloghitelek esetén a pénzintézetek a házastársat kötelezően bevonják adóstársként. Élettársaknál megnyílik a lehetőség arra, hogy a kölcsönt csak az egyik fél jegyezze. Ha viszont a törlesztőrészleteket a valóságban közösen fizetik, miközben a tulajdoni lapon csupán egyikük szerepel, az a kapcsolat lezárásakor nehezen tisztázható elszámolási vitákat gerjeszt.
A pénzügyi bizonytalanság és a döntéshozatal pszichológiája
A gazdasági környezet kilengései, az ingatlanárak emelkedése és az infláció közvetlenül formálják a magánéleti döntéseket. A párkapcsolati elköteleződés ma már nem csupán érzelmi vállalás, hanem összetett kockázatkezelési kérdés is.
A házasságkötés elhalasztása mögött sokszor nem az érzelmek hiánya áll, hanem az anyagi biztonság hiányérzete. Az esküvő tetemes költségei, az önálló otthonteremtés nehézségei és a munkaerőpiaci bizonytalanság egyaránt kitolják a formális keretek felvállalásának idejét.
A bizonytalanság kétféleképpen hathat a dinamikára. Egyes pároknál az anyagi nehézségek szorosabbra fűzik a szövetséget, közös tehermegosztásra ösztönözve a feleket. Más kapcsolatokban a pénzügyek tisztázatlansága állandó lappangó feszültséget szül, amely fokozatosan kikezdi az intimitást és a kölcsönös biztonságérzetet.
Miért jelent tabut a pénz a modern kapcsolatokban?
Makacs társadalmi beidegződés, hogy a szerelemnek és a racionalitásnak élesen el kell különülnie. Sokan tartanak attól, hogy a keresetek, a kiadások vagy a vagyontárgyak elosztásának megvitatása kiöli a romantikát, esetleg a bizalomhiány közvetlen jeleként hat.
A hallgatás mögött többnyire eltérő családi minták húzódnak meg. Mindenki hoz magával egy láthatatlan pénzügyi forgatókönyvet otthonról: van, akinek a megtakarítás jelenti a nyugalmat, más a mindennapi életszínvonal fenntartását helyezi előtérbe. Amikor ezek a belső iránytűk ütköznek, a párok gyakran a konfliktuskerülést választják ahelyett, hogy nyíltan meghúznák a gazdálkodás kereteit.
A nyílt és tabuktól mentes anyagi kommunikáció elengedhetetlen a hosszú távú párkapcsolati bizalom megőrzéséhez.
Ezt a tendenciát támasztják alá az American Psychological Association kutatásai is: a rendezetlen pénzügyi viszonyok és az eltitkolt költések – az úgynevezett pénzügyi hűtlenség – világszerte a kapcsolatok megromlásának és a válásoknak az egyik legfőbb kiváltó okai.
Gyakorlati lépések a tudatos és biztonságos együttéléshez
A kiszámítható pénzügyi működés nem igényel bonyolult mechanizmusokat, csupán fegyelmezett egyeztetést és következetes végrehajtást. A tudatosság a közös és egyéni prioritások összehangolásán alapszik.
1. A költségmegosztási modell rögzítése: Döntsék el, hogy a rezsit és a közös kiadásokat fele-fele arányban, vagy a jövedelmek mértékéhez igazodva (arányos teherviselés) finanszírozzák. Utóbbi megoldás hatékonyan tehermentesíti az alacsonyabb keresetű partnert.
2. A háromszámlás modell kialakítása: Praktikus struktúra, ha mindkét fél megőrzi a saját, önálló folyószámláját az egyéni kiadásokra, a rezsit, a bevásárlást és a közös megtakarításokat pedig egy dedikált közös számláról intézik.
3. Időszakos pénzügyi audit: Évente legalább egyszer üljenek le áttekinteni a meglévő biztosításokat, hitelállományokat és a hosszabb távú befektetési célokat.
4. Végrendelkezés élettársi viszonyban: Házasságkötési szándék nélkül, de közös ingatlantulajdon vagy jelentős vagyon esetén a közjegyző vagy ügyvéd előtt tett végrendelet jelenti az egyetlen biztosítékot arra, hogy a túlélő partner ne kerüljön jogi vákuumba tragédia bekövetkeztekor.
Vagyoni megállapodások és szerződések szerepe
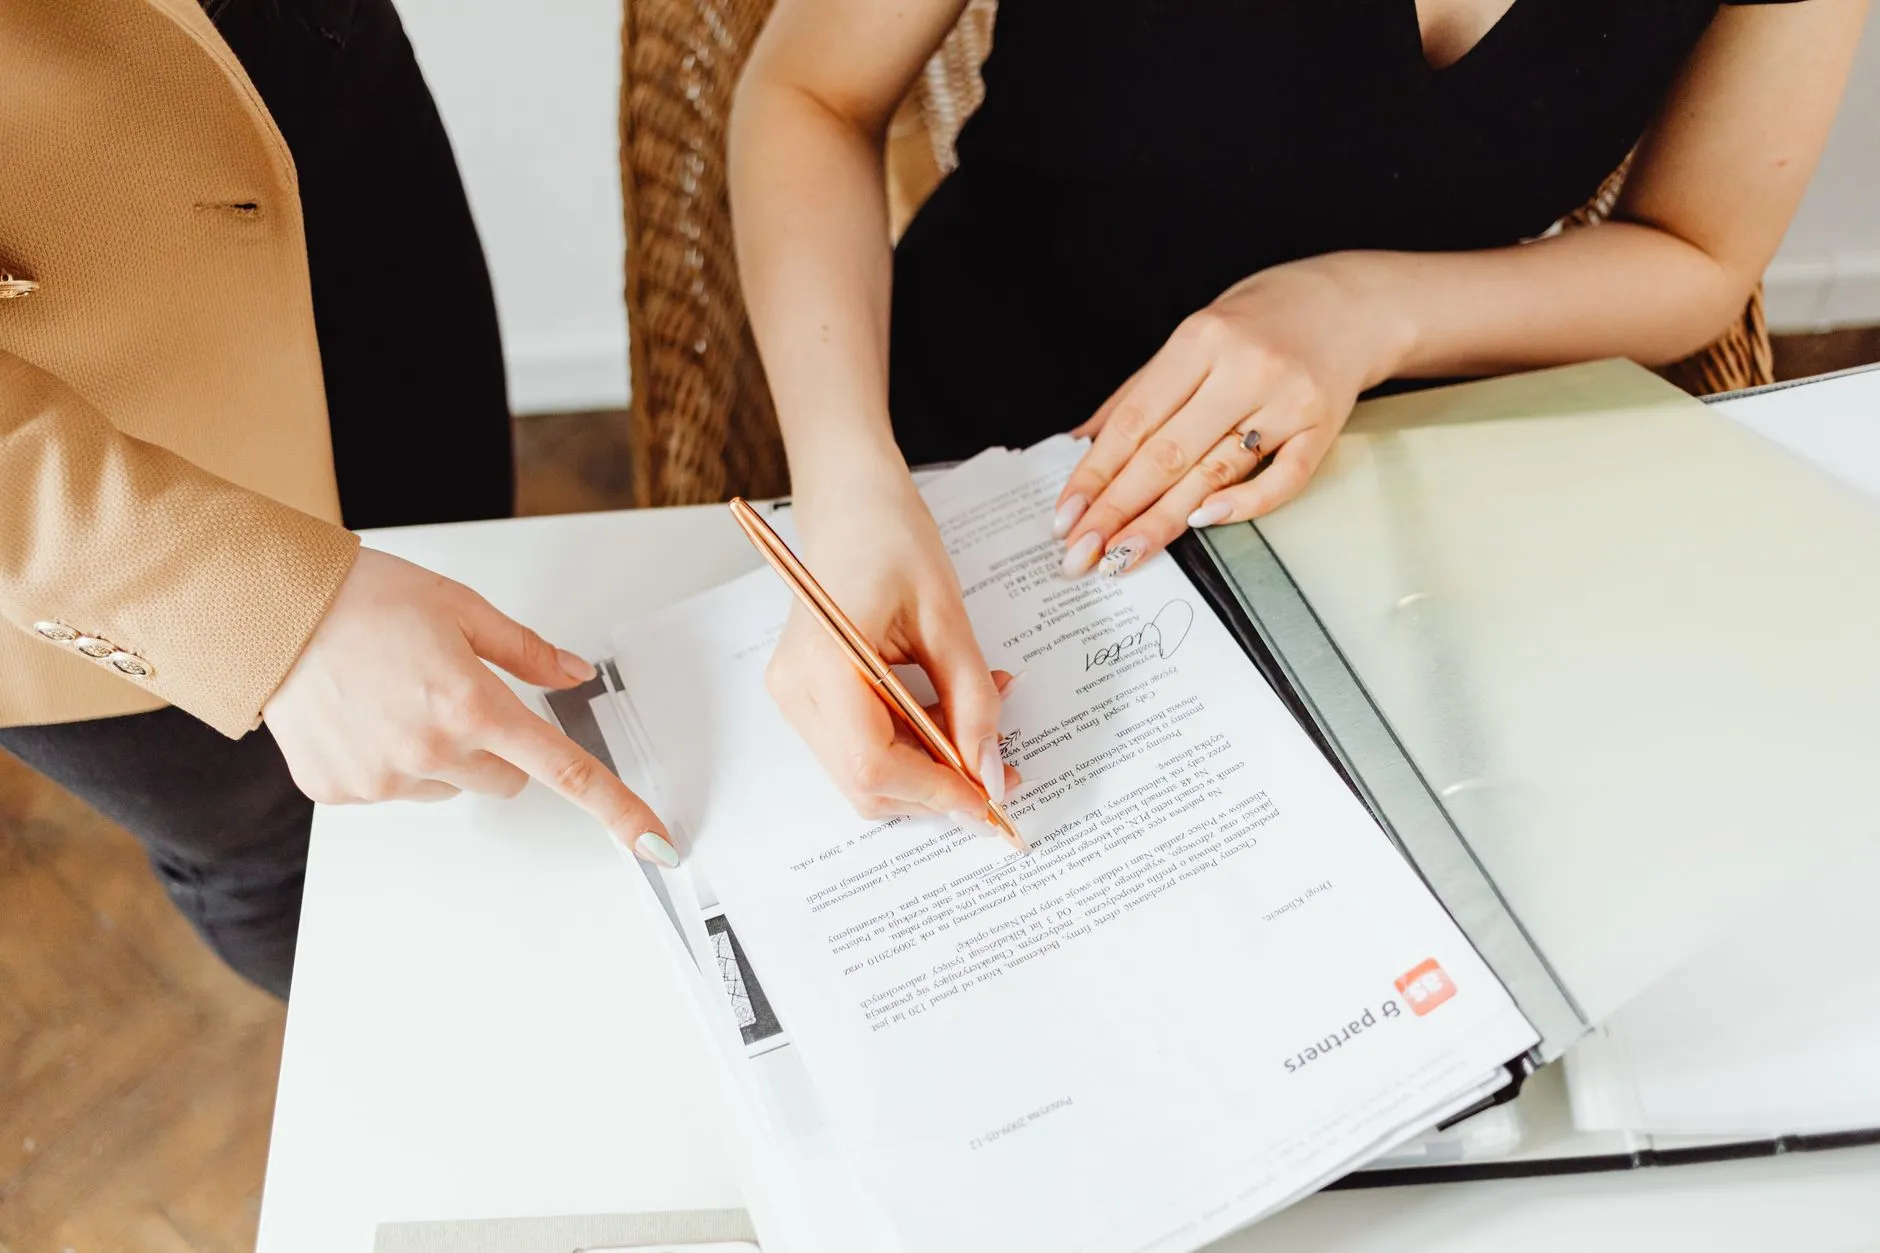
A házassági vagy élettársi vagyonjogi szerződés a korszerű jogi prevenció leghatékonyabb eszköze. Sokan tévesen a válásra való felkészülésként értékelik, holott valódi funkciója a partnerség játékszabályainak rögzítése békés, kiegyensúlyozott körülmények között.
A szakszerűen megszerkesztett okirat pontos leltárt ad a meglévő vagyonelemekről, meghatározza a közös gazdálkodás során képződő javak sorsát, és világos elszámolási rendet szab meg egy esetleges elválás esetére.
Egy előre egyeztetett vagyoni megállapodás nem a bizalom hiányát jelzi, hanem mindkét fél jogi védelmét garantálja váratlan élethelyzetekben.
Ahhoz, hogy a szerződés harmadik személyekkel – például hitelezőkkel – szemben is érvényesíthető legyen, közokiratba (közjegyző előtt) vagy ügyvéd által ellenjegyzett magánokiratba kell foglalni, majd be kell jegyeztetni a Házassági és Élettársi Vagyonjogi Szerződések Országos Nyilvántartásába (HÉVNY).
Tipikus hibák és elkerülhető konfliktusforrások
A jogi gyakorlatban számos visszatérő mulasztás azonosítható, amelyek később komoly anyagi és kapcsolati károkat okoznak. A kockázatok jelentős része előrelátással kivédhető:
- Beruházás a partner kizárólagos ingatlanába: Veszélyes konstrukció, amikor az egyik fél saját megtakarításából vagy fizikai munkájával növeli a másik nevén lévő ingatlan értékét anélkül, hogy erről tulajdoni lapra bejegyzett jog vagy írásbeli szerződés születne. Különválás esetén ezek megtérítése peres úton rendkívül nehézkes.
- A karrierbeli háttérbe vonulás rendezetlensége: Komoly anyagi kiszolgáltatottsághoz vezet, ha a gyermeknevelést és háztartást vállaló fél évekre kiesik a munkaerőpiacról, miközben a vagyon kizárólag a kereső partner nevén gyarapodik.
- Bizonylat nélküli készpénzmozgások: Nagyobb volumenű beruházásoknál, autóvásárlásnál vagy kölcsönadásnál a bankszámla-kivonatok és írásos elismervények elhagyása szinte ellehetetleníti a későbbi bizonyítást.
- Elhallgatott adósságteher: A kapcsolat elején eltitkolt személyi kölcsönök vagy hitelkártya-tartozások nemcsak a közös hitelfelvételt akaszthatják meg, de a felek közötti bizalmi alapot is végérvényesen megrendítik.
A vagyoni és jogi kérdések rendezése nem a romantika ellentéte. Épp ellenkezőleg: ez teremti meg azt a szilárd alapot, amelyre egy párkapcsolat hosszú távon, felesleges anyagi szorongások nélkül támaszkodhat.
Gyakran ismételt kérdések (GYIK)
Automatikusan házasságnak minősül az élettársi kapcsolat 10 év együttélés után?
Nem, a magyar jog nem ismeri el az időmúláson alapuló automatikus házasságot. Bármilyen hosszú ideje élnek együtt a partnerek, a jogi státuszuk és vagyoni viszonyaik élettársiak maradnak, hacsak hivatalosan össze nem házasodnak.
Örökölhet-e az élettárs a partner elhunyta után végrendelet nélkül?
Törvényes öröklési jog alapján az élettárs semmit sem örököl az elhunyt párja után. Kizárólag érvényes írásbeli végrendelet megléte esetén részesülhet a hagyatékból, vagy ha bizonyítani tudja az ingatlanban fennálló korábbi tulajdoni hányadát.
Mikor érdemes vagyonjogi szerződést kötni?
Különösen akkor javasolt a szerződéskötés, ha a felek eltérő vagyoni helyzettel érkeznek a kapcsolatba, az egyik fél saját vállalkozást működtet, vagy ha jelentős különvagyoni hozzájárulással vásárolnak közös ingatlant.