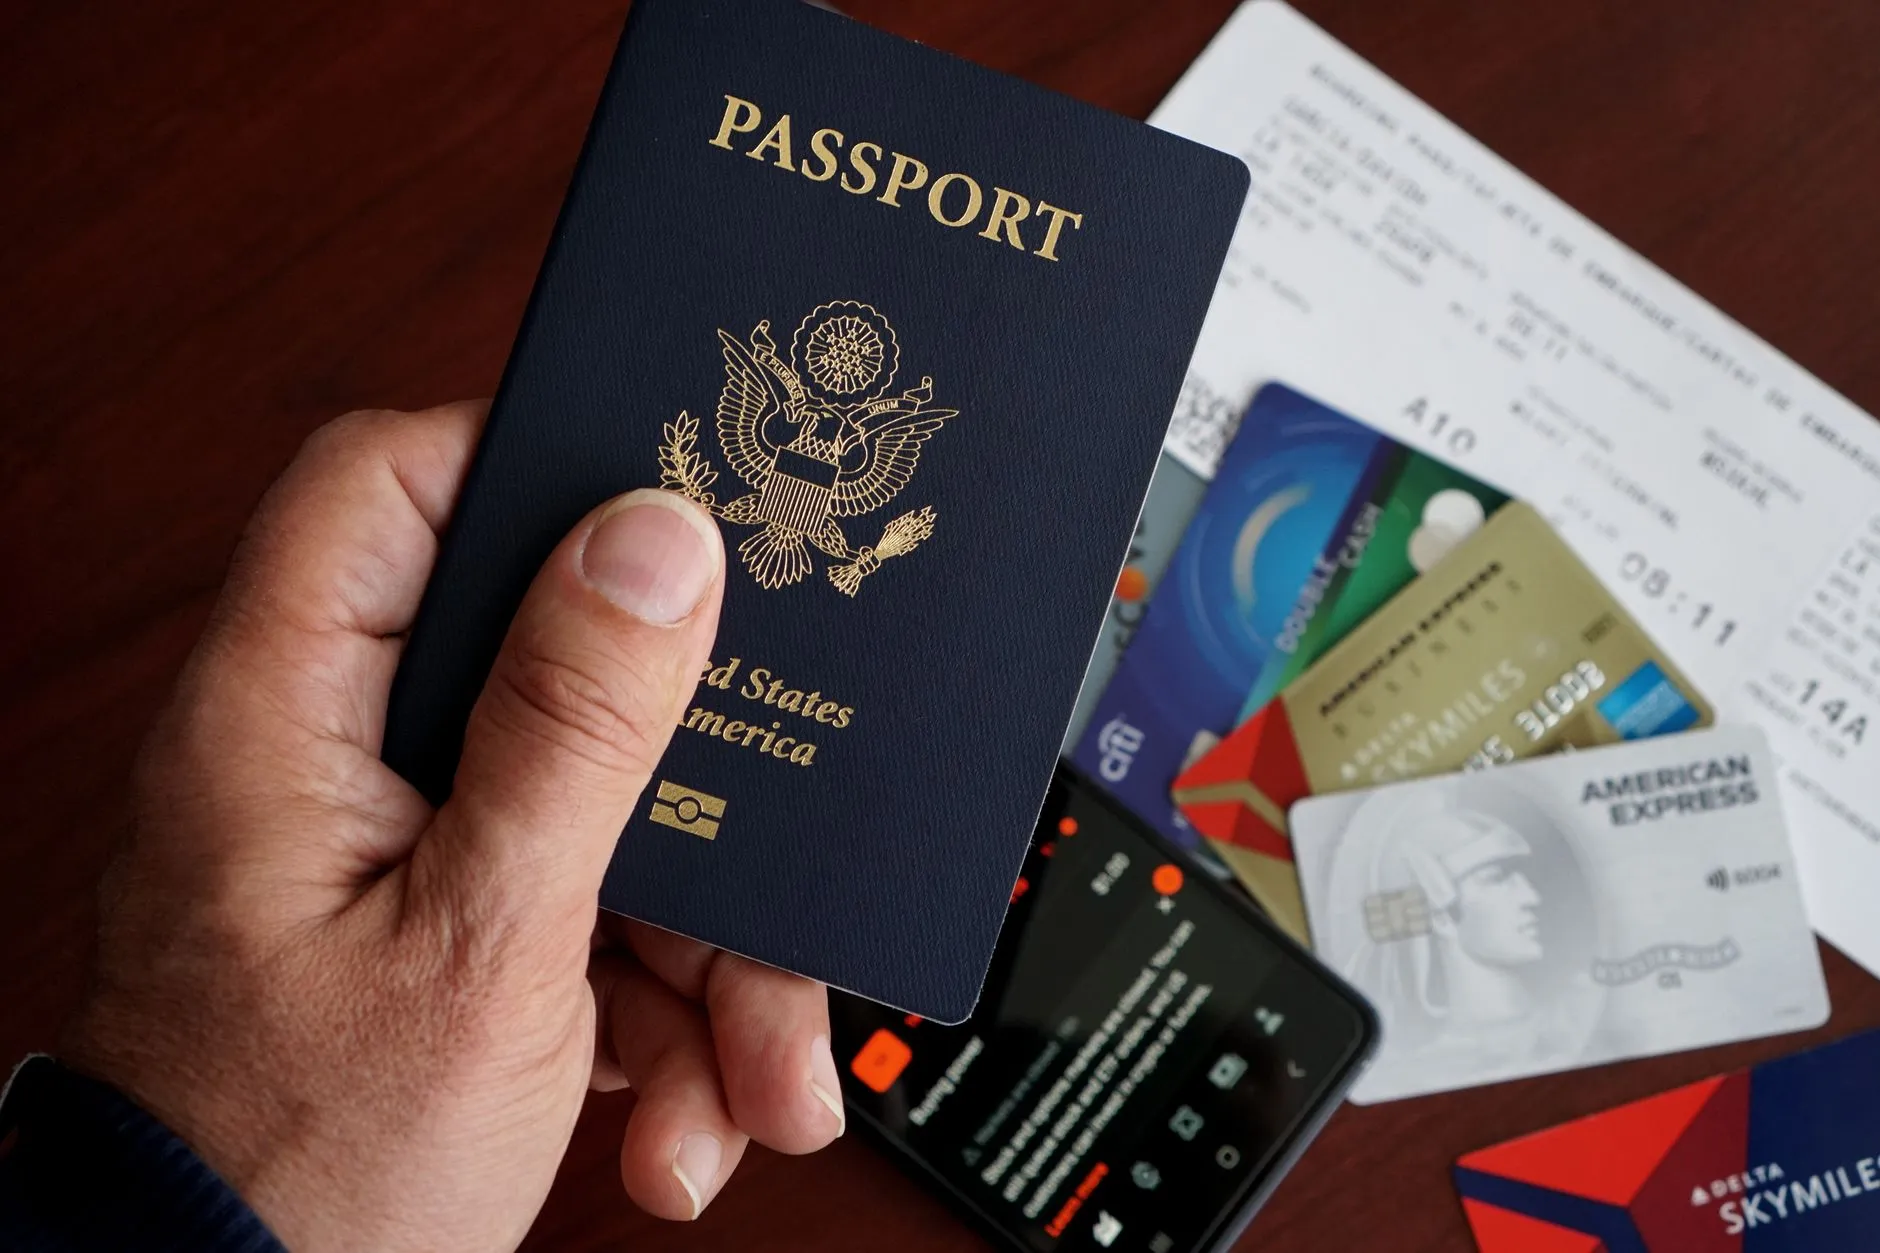
Pénztárcánk mélyén lapuló prémium vagy standard plasztikkártyánk hátoldalán ott virít az apró logó, amely azt sugallja: a világ bármely pontján védve vagyunk. Évek óta fizetjük a számlavezetési díjat a beépített kényelmi szolgáltatásokkal együtt, így a reptér felé zötykölődve könnyen elintézzük egyetlen kézlegyintéssel a biztonság kérdését. Csakhogy a baj nem válogat. Amikor egy távoli tengerparton vagy egy nyüzsgő európai nagyvárosban beüt a krach, hirtelen szembesülünk a rideg valósággal: az arany csillogás vagy a fekete kártyadizájn korántsem jelent korlátlan fedezetet.
A látszólagos biztonság illúziója az utazási felkészülés során
Délkelet-Ázsiában vagy a mediterrán tengerparton sétálva ritkán jut eszünkbe, mekkora anyagi káoszt idézhet elő egy banális félrelépés. A nyaralás tervezésekor a szállásvadászat és az izgalmas programok kötik le a figyelmünket. Szívesen beleássuk magunkat a részletekbe, utánanézünk például, milyen furcsa helyi szabályok és bírságok ronthatják el a pihenésünket, a pénzügyi védőhálónk teherbírását viszont ritkán tesszük próbára.
Gyakori tévhit, hogy a számlához csatolt asszisztencia automatikusan minden vészhelyzetre gyógyírt jelent. Elég egy élesebb korallszirt a sekély vízben, vagy egy szerencsétlen bokarándulás a strandon. Még az olyan látszólag békés mozgásformáknál is fontos felmérni a saját korlátainkat, mint amilyen a magabiztos supozás alapjai, hiszen egy rossz vízbeérkezés után rögtön orvost kell keresnünk. A bajban aztán pillanatok alatt kiderül: a kártyához tartozó szerződési feltételeket valószínűleg soha senki nem böngészte át tüzetesen.
A bankkártyás biztosítások orvosi költségkerete gyakran csak 3-5 millió forint, ami az EU-n kívül vagy magánellátás esetén órák alatt elfogyhat.
A leggyakoribb buktatók és az elavult kártérítési limitek
Évekkel ezelőtti gazdasági környezetre szabott kártérítési összegek köszönnek vissza a legtöbb hazai alapcsomagból. Döbbenetes, de számos banki szerződésben még ma is olyan összeghatárok szerepelnek poggyászkárra vagy járatkésésre, amelyeket egy évtizeddel ezelőtt rögzítettek. Kétszáz eurós bőröndlimit? Egy minőségibb utazótáska üresen többe kerül, vagyis ha a futószalagon nem bukkan fel a csomagunk, a kártérítés szinte semmit sem pótol.
Az apróbetűs részek figyelmen kívül hagyása a hétköznapi ügyintézésben is megbosszulja magát: pontosan látni ezt abból is, milyen bonyodalmakat szülhet az autó átírása családon belül, ha az ember nem jár utána a részleteknek. Határon túl ez a fajta félvállról vétel azonnali anyagi veszteséget jelent. Különösen kellemetlen a helyzet, ha a terminálból kilépve még az is kifog rajtunk, hogyan ismerhetők fel a leggyakoribb taxiátverések külföldön, majd a recepción állva kell realizálnunk, hogy a banki csomagunk jóformán semmit nem fedez a veszteségeinkből.
Zongorázni lehet a különbséget a piacon elérhető önálló kötvények és a kártyás megoldások között:
| Szolgáltatás típusa | Standard bankkártyás fedezet | Dedikált prémium utasbiztosítás |
|---|---|---|
| Sürgősségi orvosi költségkeret | 3 000 000 – 10 000 000 Ft | 100 000 000 Ft – Korlátlan |
| Poggyászkár felső határa | 50 000 – 150 000 Ft | 400 000 – 800 000 Ft |
| Mentőhelikopteres mentés | Gyakran kizárva vagy max. 1M Ft | Teljes körűen fedezve |
| Felelősségbiztosítás másnak okozott kárra | 1 000 000 – 2 000 000 Ft | 15 000 000 – 50 000 000 Ft |
Az orvosi sürgősségi ellátás költségplafonja és a rejtett önrész
Külföldön orvosi székbe vagy kórházi ágyra kerülni meglehetősen kiszolgáltatott állapot. A nyelvi nehézségek mellett a magánegészségügy kőkemény üzleti logikája is azonnal arcul csapja az utazót. Az Egyesült Államokban, Kanadában, de még az egyiptomi és török magánklinikákon is tízezer dolláros tételekről indul egy rutinszerű vakbélműtét vagy egy komolyabb törés ellátása. Ha a kártyához kapcsolt keret megáll 5 millió forintnál, a hiányzó összeget a recepció közvetlenül rajtunk hajtja be. Még a távozás előtt.
Egy rossz mozdulat bármikor közbeszólhat a szabadság alatt. Ahogyan a mindennapos edzéseknél is egyetlen hiba miatt mutatkozik meg a futók rejtett gyenge pontja, a nyaralás alatti sziklás hegyi séta is gyorsan szalagszakadással végződhet. Otthoni környezetben sem mindig mérjük fel reálisan a láthatatlan veszélyeket: jól példázza ezt, mekkora galibát okoznak a rejtett veszélyek a konyhában a négylábú kedvencek számára egy óvatlan pillanatban. A külföldi ellátás során ráadásul a rejtett önrész intézménye is kellemetlen meglepetést szerezhet: hiába bólint rá a biztosító a számlára, eseményenként 100-200 eurós fix levonást hagynak a kártyatulajdonos zsebében.
A banki feltételfüzetekben szinte észrevétlenül bújnak meg a mentési költségekre vonatkozó korlátozások. Ha egy alpesi túraösvényről vagy egy sziklás tengeröbölből helikopterrel kell kimenteni a sérültet, a számla könnyen elérheti a több millió forintot, amit egy alap kártyabiztosítás szinte soha nem fedez teljes egészében.
Dr. Kovács Péter biztosítási szakjogász a Magyar Biztosítók Szövetségének korábbi szakmai konferenciáján világosan összefoglalta a helyzetet: „A bankkártyákhoz kínált csoportos biztosítások célja egy általános, minimális biztonságérzet megteremtése, nem pedig a speciális, magas kockázatú események kármentesítése. Az ügyfelek döntő többsége nem méri fel, hogy az Európai Unión kívüli térségekben egyetlen intenzív osztályos nap díja felemésztheti a teljes fedezeti összeget.”
Ártalmatlannak tűnő szabadidős programok, amik azonnal kizárást jelentenek
Egy görög szigeten robogóra pattanni az önfeledt vakáció legtermészetesebb része. Megvan a bája annak, ahogy fürdőruhában gurulunk a rejtett tengerparti öblök felé. Csakhogy a záradékok ritkán ennyire romantikusak: feketén-fehéren rögzítik, hogy az 50 köbcentiméter feletti motorok használata, netán a megfelelő nemzetközi kategória hiánya azonnali jogvesztést jelent. Egy aszfalton csúszás utáni sebellátást vagy gipszelést ilyenkor teljes egészében a családi kasszából kell kifizetni.
Családi utazások alkalmával sem árt az éberség, hiszen a kényelemre fókuszálva hajlamosak vagyunk elfelejteni a részleteket. Bérautó átvételekor gyorsan világossá válik, miért jelentenek hatalmas megkönnyebbülést a tolóajtós családi autók a szűk parkolóházakban, a kártyás asszisztencia vagy felelősségbiztosítás viszont ritkán terjed ki a járműre. Vízparti élményeknél még szigorúbb a kontroll: a megengedett mélységi határok átlépése búvárkodáskor rögtön semmissé teszi a fedezetet, arról nem is beszélve, miért tilos búvárkodás után azonnal repülőre szállni a veszélyes dekompressziós tünetek miatt.
Érdemes átfutni az alapszerződések feketelistáját – a legnépszerűbb nyári időtöltések zöme fennakad a szűrőn:
– Búvárkodás 10-15 méternél mélyebbre, illetve engedély nélkül indított merülések.
– Sivatagi vagy hegyvidéki quad- és buggytúrák, még vezetett csoportban is.
– Vadvízi programok, rafting és szurdoktúrák (canyoning).
– Pályán kívüli síelés, snowboardozás, vagy téli sportok külön kiegészítő nélkül.
– Ejtőernyőzés, siklóernyőzés, valamint jetski vagy bármilyen motoros vízi eszköz vezetése.
Aktiválási feltételek, amelyekről a legtöbben csak a bajban szereznek tudomást
Sok belépő szintű számlacsomagnál komoly feltételekhez kötik a védelmet. Nincs szó automatizmusról: a plasztik megléte önmagában még nem garantál semmit. Egyes pénzintézeteknél a biztosító kockázatviselése csak akkor lép életbe, ha a repülőjegyet, az autópálya-matricát, az üzemanyagot vagy a szállást bizonyíthatóan az adott kártyával egyenlítettük ki még az országhatár átlépése előtt.
A tudatosság a hétköznapokban is megtérül – remek párhuzam erre a gyereknevelésben zajló vita, amit a natúr fajátékok kontra villogó műanyagok témája vet fel –, és a pénzügyi termékeknél sem szabad megelégednünk a marketingígéretekkel. Ha a repjegyet készpénzben intéztük, vagy az egyik útitársunk kártyájáról húzták le a foglalást, a saját fedezetünk jó eséllyel inaktív maradt.
A családtagok védelme körül is sok a félreértés. Magától értetődőnek tűnik, hogy a prémium főkártya biztonsága a párunkra és a gyerekekre is kiterjed, a valóság viszont ennél ridegebb. A kisbetűs részekből szinte mindig kiderül: a kísérők csak akkor védettek, ha rendelkeznek saját névre szóló társkártyával, vagy ha a banki csomag kifejezetten családi konstrukcióként fut.
Gyakorlati ellenőrzőlista és tanácsok a megfelelő védelem kiválasztásához
Magabiztosan útra kelni csak tiszta feltételek mellett érdemes. A bizonytalanság a legrosszabb útitárs; pontosan úgy kell szembenéznünk a részletekkel, ahogyan a belső kétségeink kezelésekor kiderül, hogyan küzdhető le az imposztor-szindróma a mindennapi életben. A biztosítási kötvényeket szigorú, gyakorlatias szemmel kell átvizsgálni.
Türelem és figyelem kell hozzá, mint ahogy a szobanövényeink gondozását sem érdemes rutinból végezni – ezt illusztrálja az is, hogyan mentheted meg és virágoztathatod újra az orchideádat egyetlen jól időzített lépéssel. Indulás előtt érdemes rászánni fél órát erre az ellenőrzőlistára:
1. Friss termékismertető beszerzése a banktól: szerepeljenek benne a konkrét limitek és a 0-24 órás segélyhívó telefonszám.
2. Ellenőrizzük az utazás maximális időtartamát! A legtöbb kártyás fedezet legfeljebb 30, ritkábban 60 vagy 90 napos folyamatos külföldi tartózkodásra érvényes.
3. Ki a tényleges asszisztencia-partner? Vészhelyzetben felesleges a bankfiókot keresni, a nemzetközi kárrendező diszpécserét kell tárcsázni.
4. A földrajzi érvényesség kritikus pont: az Európai Unión kívül – főleg az USA-ban vagy a Karib-térségben – a standard limitek pillanatok alatt elfogynak.
5. Érdemes átböngészni a krónikus betegségekre vonatkozó passzusokat, meglévő panaszok kezelését ugyanis a banki alapcsomagok szinte soha nem fizetik.
Kinek elegendő a kártyás csomag és kiknek elengedhetetlen a külön kötvény
Egyszerűbb kiruccanásoknál a kártyás védelem is tehet jó szolgálatot. Egy bécsi adventi vásár, egy prágai hétvége vagy egy gyors pozsonyi tárgyalás során – kiegészítve az Európai Egészségbiztosítási Kártyával – a plasztikhoz járó kártyás védelem is elégséges védőhálót nyújthat a kisebb kellemetlenségek ellen. A távolság minimális, az állami egészségügy elérhető, az esetleges mentési költségek sem szöknek az egekbe.
Kockázatosabb utaknál azonban nem érdemes a szerencsére bízni a dolgot. A jogi határok tisztázása itt épp olyan lényeges, mint amikor a közlekedésben külön válik a tulajdonos és az üzembentartó, ahol az elszámolt felelősség azonnal súlyos bírságokat von maga után. Tengerentúli utazásnál, aktív sportolásnál, idős hozzátartozóval vagy kisgyerekkel tervezett utaknál a beépített biztosítás egyszerűen kevés. Ilyen esetekben egy testreszabott, magas fedezetű, célországra optimalizált egyéni utasbiztosítás megkötése jelenti az egyetlen józan választást.
Gyakran ismételt kérdések (GYIK)
Ha prémium arany vagy platina kártyám van, akkor sem kell külön biztosítást kötnöm a tengerentúlra?
A prémium kártyák limitei magasabbak az átlagnál, ám az észak-amerikai magánellátás extrém árait még ezek a keretek sem fedezik maradéktalanul. Az Egyesült Államokba vagy Kanadába utazva a korlátlan vagy legalább 100 millió forintos orvosi fedezetet nyújtó önálló kötvény jelenti az egyetlen valódi védelmet.
Mi történik, ha külföldön azonnal készpénzben kérik az orvosi ellátás árát?
Kisebb összegeknél a kórházak gyakran helyszíni fizetést követelnek, amit a biztosító utólag, a számlák és a kórlap benyújtása után térít meg. Súlyosabb esetekben a bankkártyához tartozó nemzetközi asszisztencia vonalat kell azonnal felhívni, hogy a társaság közvetlen fizetési garanciát vállalhasson a kórház felé.
Érvényes a kártyás védelem, ha a repülőjegyet céges számláról vagy pontgyűjtő akcióban vásároltam?
Amennyiben a bank feltételként szabja meg az utazási költségek kártyás kiegyenlítését, a céges utalással vagy pontokból finanszírozott út esetén a fedezet el sem indul. Minden esetben ellenőrizni kell az üzletszabályzatban, hogy az adott plasztik automatikus kockázatviselésű, vagy tranzakcióhoz kötött konstrukció-e.