Péter barátom kisfia alig két hete született meg, amikor egy csendes vasárnap délután leült a konyhaasztalhoz a laptopjával. Számításokat végzett: kalkulált az egyetemi tandíjakkal, a majdani albérleti árakkal, egy garzonlakás önrészével, majd fél óra múlva sápadtan csukta le a képernyőt. Úgy érezte, kudarcot vallott apaként, még mielőtt a gyereke kimondta volna az első szavát. Hasonlóan bénító feszültség mérgezi meg rengeteg friss szülő mindennapjait, pedig a pénzügyi biztonság megteremtése nem az önfeláldozásról szól.
Néhány évvel ezelőtt magam is átéltem ezt a görcsös félelmet, miközben a babaszoba padlóján ülve a családi költségvetést böngésztem. Mindannyian a legjobbat szeretnénk adni az utódainknak, a valóság azonban gyakran felülírja a romantikus elképzeléseket. Nem kell azonnal havi százezreket félretenni ahhoz, hogy felelős döntést hozzunk. A tartós nyugalom kulcsa a tiszta rálátásban és a reális lehetőségek felismerésében rejlik.
Miért éreznek sokan szorongást a jövőbeli megtakarítások kapcsán?
Gyakori jelenség, hogy a szülővé válás pillanatában a felelősségérzet hirtelen elviselhetetlen teherré válik. A közösségi média hírfolyamai tökéletesre csiszolt gyerekszobákat, magániskolai felvételiket és gondtalan jövőt vetítenek elénk. Ezzel szemben a valóságban a pelenkák, a tápszerek és a váratlan orvosi kiadások azonnal próbára teszik a pénztárcát. Amikor a szülők azt látják, hogy mások már a születés napján befektetési portfóliót építenek, azonnal megjelenik a lelkiismeret-furdalás.
Pszichológiai szempontból ez a szorongás abból a tévhitből táplálkozik, hogy a jó szülőség anyagi javakban mérhető. Sokszor a környezetünk is felesleges nyomást gyakorol ránk a folyamatos optimizmus elvárásával. Ha úgy érezzük, kötelező mindig mosolyogni és magabiztosnak tűnni, a pénzügyi félelmeink tabuvá válnak. Ilyen helyzetekben érdemes tisztázni, miként működik a kötelező jókedv csapdája: miért okoz szorongást a túlzott pozitivitás, és hogyan segít a valódi elfogadás a mindennapi terhek feldolgozásában.
Könnyen megfeledkezünk arról is, hogy a családi kassza teherbíró képessége életszakaszonként változik. Amikor az egyik fél kiesik a munkából a gyes vagy a gyed miatt, a bevételek törvényszerűen csökkennek. Ilyenkor a túlélés és a napi egyensúly megőrzése a cél, nem pedig az agresszív tőkefelhalmozás.
A jelenlegi családi stabilitás mindig elsőbbséget élvez: nem szabad bűntudatot érezni, ha időszakosan kevesebb pénzt tudunk félretenni.
Kiegyensúlyozott gyermeket csak nyugodt szülők tudnak nevelni. Ha a megtakarítási kényszer miatt állandó a feszültség otthon, épp az az érzelmi biztonság vész el, ami sokkal értékesebb bármilyen bankszámlánál.
Hogyan működik a babakötvény és mik a legnagyobb előnyei?
A magyar állam által kínált Babakötvény az egyik legnépszerűbb forma, ha a gyermek nagykorúságára szeretnénk gyűjteni. Minden 2005. december 31. után született magyar állampolgárságú gyermeknek az állam alanyi jogon biztosít egy egyszeri, 42 500 forintos életkezdési támogatást. Az induló tőke a Magyar Államkincstárnál nyitott Kincstári Start-értékpapírszámlán gyarapszik tovább, amint a szülő hivatalosan elindítja ezt a számlát.
Maga a konstrukció kifejezetten átlátható és kiszámítható. Bármikor lehet tetszőleges összeget befizetni a számlára, legyen szó a szülők, nagyszülők vagy hozzátartozók támogatásáról. Az így gyűlő megtakarítás az előző évi átlagos fogyasztói árindexnek megfelelő infláció felett 3 százalékpontos kamatprémiumot garantál minden évben. Ezt fejeli meg az állam az éves befizetések után járó 10%-os, maximum 12 000 forintos jóváírással.
Kockázatmentes jellege miatt sok család számára ez a legmegnyugtatóbb választás. Nincsenek számlavezetési díjak, hiányzik a tranzakciós illeték, és a hozam a jelenlegi jogszabályok szerint teljes mértékben adómentes. A gyűjtés logikája a kitartó, apró lépésekre épül, akárcsak az állóképességi sportoknál. Nem a sprint számít, hanem a ritmus, ahogyan a futók is jól tudják: ismerős lehet, miért a lassú tempó a gyors fejlődés titka? a kényelmes futások meglepő előnyei a pénzügyi kitartás terén éppúgy érvényesülnek.
Számolni kell azonban néhány kötöttséggel a szerződéskötés előtt:
- Kizárólag a gyermek férhet hozzá az összeghez, legkorábban a 18. életévének betöltése után.
- Felhasználni csak a fiatal felnőtt céljaira – tanulmányok, lakhatás, pályakezdés, családalapítás – engedi a jogszabály.
- A szülő semmilyen indokkal, még vészhelyzet esetén sem vehet ki pénzt erről a számláról a futamidő alatt.
Hivatalos részletekért és a számlanyitás lépéseiért tekintse meg a Magyar Államkincstár Babakötvény tájékoztatóját, ahol a mindenkori kamatfeltételek is pontosan követhetők.
Mikor és kinek éri meg az értékpapírszámla vagy befektetési alap választása?
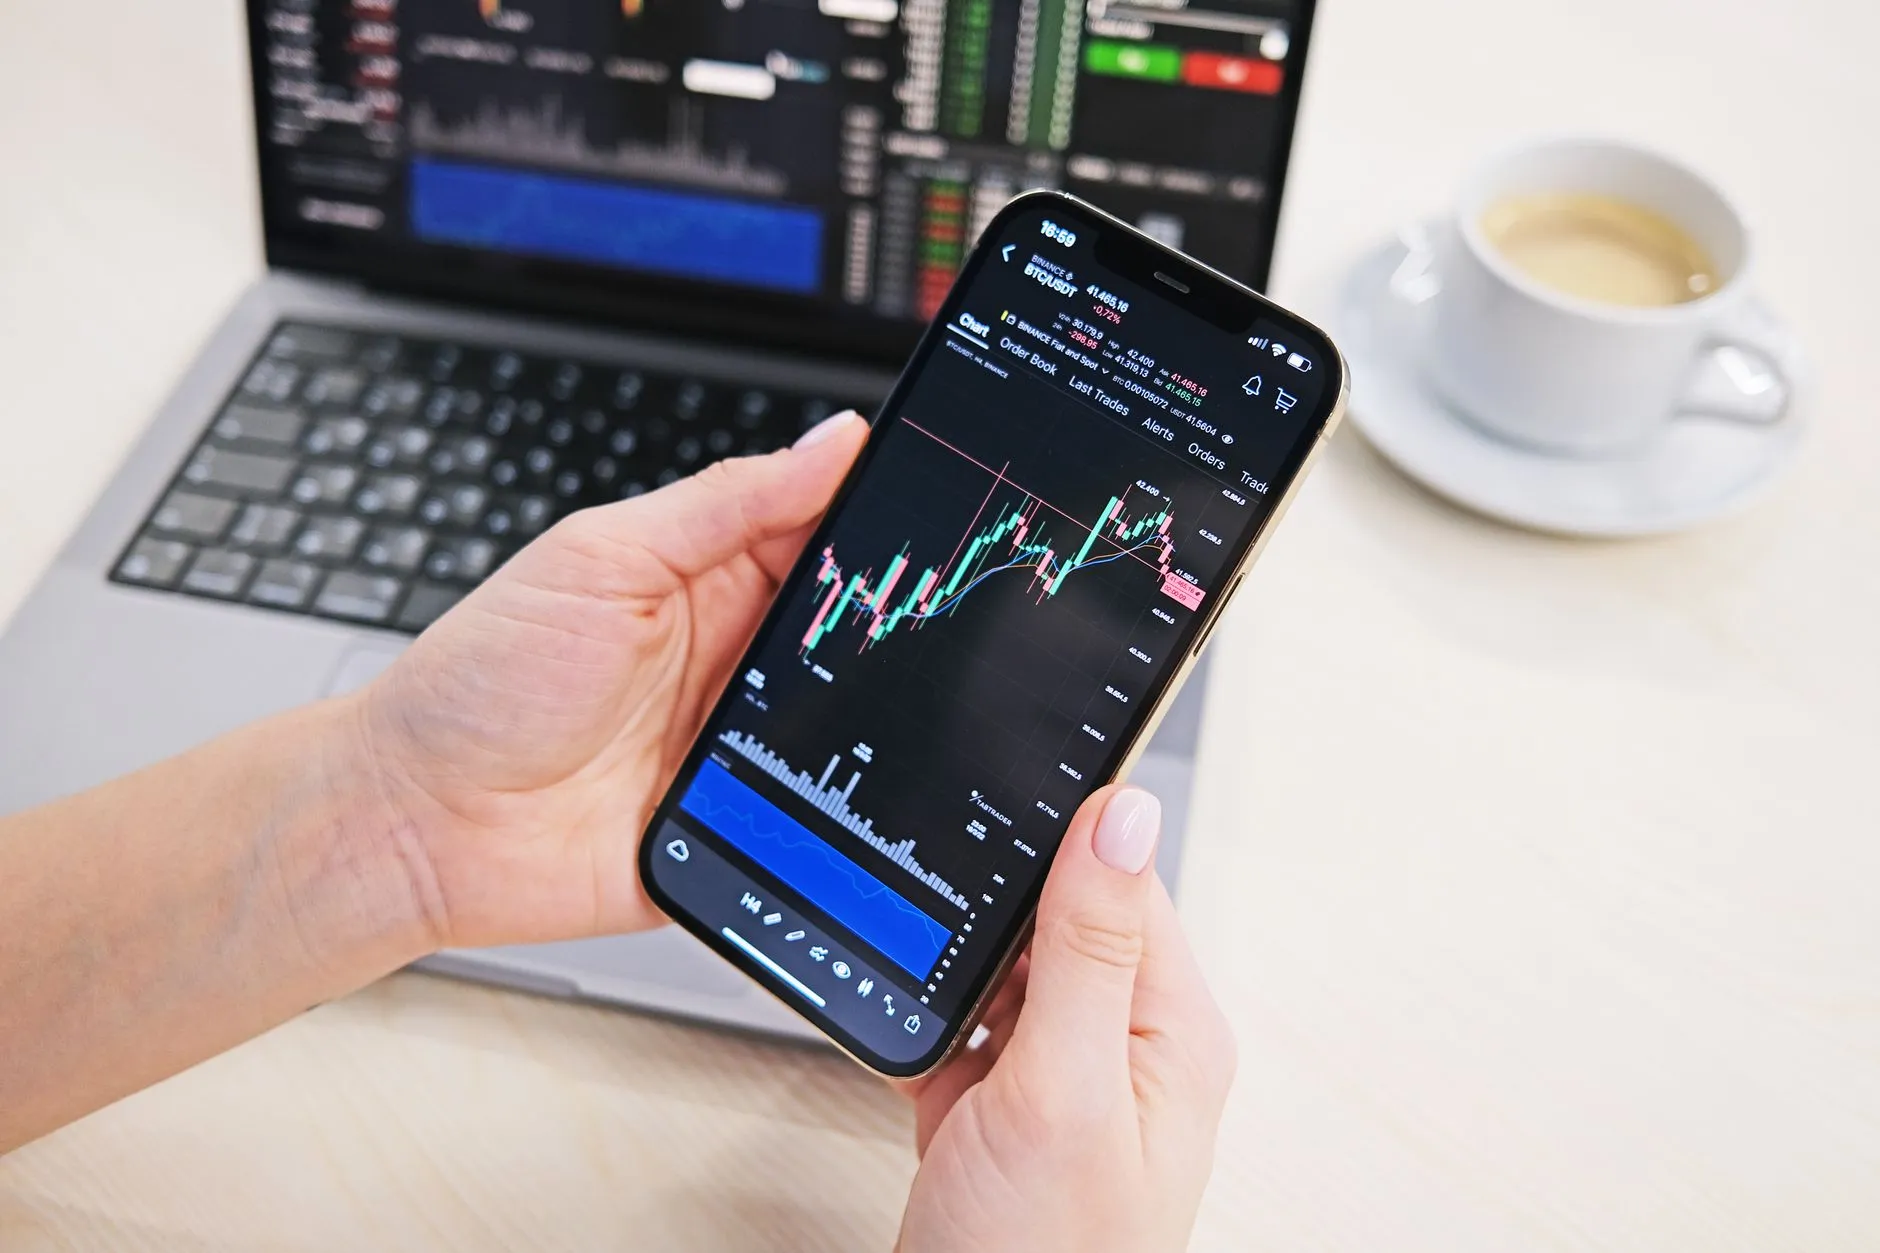
Magasabb hozam reményében, a piaci hullámzások elfogadása mellett sok szülő inkább a klasszikus tőkepiaci eszközök felé fordul. Egy értékpapírszámla nyitása jóval nagyobb mozgásteret enged, mint az államilag kötött konstrukciók. Ebben az esetben a család dönti el, hogy globális részvényalapokba, technológiai szektorba vagy kötvényekbe helyezi a tőkét.
Tartós Befektetési Számla (TBSZ) igénybevételével a hozamok öt év után teljes mértékben mentesülnek a kamatadó és a szociális hozzájárulási adó alól. Történelmi távlatban a nemzetközi részvénypiacok, mint például az MSCI World vagy az S&P 500 indexkövető alapok (ETF-ek), 7-10% közötti éves nominális hozamot termeltek hosszú távon. Egy 15-18 éves időtávon a kamatos kamat hatása ezeknél az eszközöknél látványos vagyongyarapodást eredményezhet.
A megoldás igazi ereje a rugalmasságban rejlik. Ha a család váratlan krízisbe kerül, a TBSZ-en lévő összeghez hozzá lehet nyúlni, még ha ez bizonyos adókedvezmények elvesztésével is jár. Hasonló dilemmák merülnek fel a családi gazdálkodás más pontjain is: érdemes mérlegelni, mikor éri meg valóban előtörleszteni az autóhitelt? számoljunk a rejtett díjakkal is, hiszen a készpénz likviditása néha többet ér a felesleges kockázatnál. A költséghatékonyság kutatása során pedig ugyanúgy elemezhetjük a banki díjakat, mint azt, hogyan spórolhatsz a legtöbbet egy európai vonatos körutazáson és mikor éri meg bérletet váltani a vakáció idején.
| Szempont | Babakötvény (Start-számla) | Értékpapírszámla (TBSZ / ETF) |
|---|---|---|
| Hozampotenciál | Infláció + 3% prémium | Piaci teljesítménytől függő (történelmileg magasabb) |
| Kockázat | Gyakorlatilag nincs (állami garancia) | Közepes / magas piaci árfolyamkockázat |
| Hozzáférhetőség | Csak a gyermek 18 éves kora után | Bármikor felbontható (adóügyi következményekkel) |
| Költségek | Ingyenes számlanyitás és vezetés | Számlavezetési díj, alapkezelési díj, vételi jutalék |
| Állami támogatás | Évi maximum 12 000 Ft jóváírás | Nincs közvetlen állami kiegészítés |
A befektetési döntéseknél nem muszáj kizárólag egyik vagy másik lehetőség mellett letenni a voksot. Csernok Miklós független pénzügyi tanácsadó gyakran hangsúlyozza: „A pénzügyi döntések lényege nem a maximális profit hajszolása, hanem az, hogy éjszaka nyugodtan tudjunk aludni a választott kockázati szint mellett.”
Hogyan válasszunk megtakarítási formát a gyermek életkora és a célok szerint?
Az időtáv határozza meg leginkább a helyes pénzügyi stratégiát. Újszülött korban a tizennyolc évnyi távlat hatalmas mozgásteret ad a családnak. Ilyenkor bátran lehet kombinálni az eszközöket: a biztonsági magot jelentheti a Babakötvény, a növekedési részt pedig egy globális részvényalap. A piacoknak bőven van idejük kiheverni az esetleges gazdasági válságokat.
Egészen más megközelítést igényel egy tíz-tizenkét éves gyermek helyzete. Amikor mindössze hat-nyolc év áll rendelkezésre az érettségiig, a részvények volatilitása veszélyes lehet. Egy hirtelen tőzsdei visszaesés épp akkor csökkentheti a megtakarítás értékét, amikor tandíjra vagy lakbérre lenne szükség. Ebben a korban a tőkevédett eszközök, állampapírok és a kiszámítható állami konstrukciók sokkal racionálisabb választást jelentenek.
A célok tisztázása során érdemes a belső motivációinkat vizsgálni. Előfordul, hogy társadalmi elvárások miatt akarunk lakást venni a gyereknek huszonöt éves korára, miközben ő világot látna. Nem mindegy, honnan erednek a vágyaink: járjuk körül alaposan, vajon saját célok vagy mások elvárásai: hogyan ismerd fel, mire vágysz valójában a nagy családi tervek megfogalmazásakor.
A tartós szokások kialakítása jóval többet nyom a latba, mint az átmeneti lelkesedés. Sokan megfogadják az év elején, hogy mostantól óriási összegeket spórolnak, de a lendület hamar elillan. Hasonló törvényszerűségek érvényesülnek a pénztárcánknál is, mint az egészségmegőrzésnél: vizsgáljuk meg, miért buknak el a merev újévi célok, és hogyan alakíthatunk ki tartós szokásokat a pénzügyi tervezésben is.
A rendszeresség és a korai kezdés sokkal lényegesebb, mint a havi összeg nagysága.
Még havi ötezer forint is komoly indulótőkévé duzzad a kamatos kamat segítségével majdnem két évtized alatt. A lényeg az automatizmus és a fegyelmezett kitartás.
Gyakorlati tippek a családi költségvetés megterhelése nélküli gyűjtéshez
Hogyan lehet félretenni akkor, amikor a havi kiadások látszólag minden fillért elvisznek? A tapasztalat azt mutatja, hogy apró viselkedési trükkökkel komoly eredményeket lehet elérni anélkül, hogy a család életszínvonala érezhetően romlana.
Próbálja ki az alábbi lépéseket a mindennapi gyakorlatban:
- Irányítsa át közvetlenül a családi pótlékot a gyermek megtakarítási számlájára, mintha az az összeg soha be sem lépne a folyószámlára.
- A születésnapokra és karácsonyra kapott készpénzes nagyszülői ajándékok felét érdemes azonnal befizetni a Start-számlára.
- Kiváló módszer a banki kerekítési funkció bekapcsolása, így minden kártyás vásárlás aprópénze észrevétlenül gyűlik egy alszámlán.
- Fizetésnap másnapjára időzített állandó átutalással a félretett pénz azonnal célba ér, nem a hónap végi maradékra kell hagyatkozni.
Sok szülő a sikeres karrier és a jólét látszata ellenére is folyamatosan kételkedik a képességeiben. Eluralkodhat rajtunk a belső bizonytalanság, hogy elég jó gondoskodók vagyunk-e: ilyenkor meg kell tanulni, hogyan küzdhető le az imposztor-szindróma a sikerek után? gyakorlati lépések a kételyek ellen saját szülői szerepünkben is.
Néha a praktikus eszközök megválasztása veszi le a vállunkról a feszültséget. A logisztikai kihívások enyhítése éppolyan lényeges egy család életében, mint a pénzügyek rendezése: nem véletlen például, miért jelentenek hatalmas megkönnyebbülést a tolóajtós családi autók a szűk parkolókban az idegeskedő szülők számára a reggeli rohanás közepette.
A pénzügyi nevelés legszebb része, amikor a gyermek maga is bekapcsolódik a folyamatba. Mutassa meg neki tíz-tizenkét évesen a számlaegyenleget, beszéljenek arról, hogyan dolgozik a pénz. Ezzel nemcsak anyagi javakat ad a kezébe tizennyolc évesen, hanem felbecsülhetetlen értékű pénzügyi intelligenciát is.
Gyakran ismételt kérdések (GYIK)
Mi történik, ha a család anyagi krízisbe kerül, és nem tudunk tovább fizetni a Babakötvénybe?
Semmilyen hátrány vagy büntetés nem éri a családot, ha a befizetések megszakadnak. Az addig felhalmozott összeg a futamidő végéig kamatozik tovább a garantált prémiummal, és a számla automatikusan aktív marad.
Felveheti a szülő a pénzt a gyermek helyett, ha a fiatal rossz társaságba keveredik 18 évesen?
A törvényi szabályozás szerint a Kincstári Start-számla felett kizárólag a nagykorúvá vált gyermek rendelkezhet. Ha a szülő szeretné megtartani a kontrollt a tőke felett, a saját nevére nyitott értékpapírszámla vagy lakástakarék jelenthet biztonságosabb alternatívát.
Mennyi a minimálisan ajánlott összeg, amivel érdemes egy értékpapírszámlát elindítani?
A modern online brókercégeknél és befektetési szolgáltatóknál már havi 10-20 ezer forinttal is felépíthető egy diverzifikált ETF portfólió. Ennél kisebb havi összegeknél a fix tranzakciós költségek miatt a díjmentes Babakötvény pénzügyileg sokkal kifizetődőbb megoldás.