Bankkártyás érintéssel vagy okostelefonos jóváhagyással fizetni mára a mindennapok legtermészetesebb mozdulatává vált, ám a legkisebbek számára e folyamat mechanizmusa teljességgel észrevétlen marad. Amikor egy gyermek azt látja, hogy a kívánt árucikk mindössze egyetlen műanyag lap felmutatásával birtokba vehető, elméjében a fizetőeszköz nem korlátozott erőforrásként, hanem egyfajta kimeríthetetlen forrásként reprezentálódik. A Magyar Nemzeti Bank lakossági pénzforgalmi felmérései és a nemzetközi fejlődéslélektani vizsgálatok egyaránt alátámasztják, hogy a fizikai valójában megjelenő pénz visszaszorulása gyökeresen alakítja át azokat a kognitív sémákat, amelyekre az értékítélet épül.
A láthatatlan pénz dilemmája a modern családokban
A készpénzmentes lét kényelme akaratlanul is elrejti a tranzakciók valódi anyagi súlyát a gyermekek elől. Évtizedekkel ezelőtt a tárca kiürülése közvetlen szenzoros és vizuális visszajelzést adott a pénzügyi korlátokról; ezzel szemben ma a bankszámlaegyenleg puszta digitális adatsorrá redukálódott. Ahogyan egy akváriumi ökoszisztémában az apró lakókat a láthatatlan méreganyagoktól óvjuk a víz gondos előkészítésével, úgy a fejlődő gyermeki idegrendszert is meg kell védenünk az elvont pénzköltés torzító hatásaitól.
A fizetés fájdalmának pszichológiai mechanizmusa (az úgynevezett „pain of paying”) drasztikusan tompul, amint megszűnik az anyagi csere tapintható valósága. Drazen Prelec és Duncan Simester, a Massachusetts Institute of Technology kutatói kísérletesen igazolták, hogy a kártyahasználat akár meg is duplázhatja a fogyasztók fizetési hajlandóságát a készpénzes tranzakciókhoz mérten. Ha a kiskorú nem szembesül a kiadások azonnali, kézzelfogható következményével, a családi költségvetés határvonalai elmosódnak számára. Világos struktúrákra van szükség ezen a téren, mint ahogyan a viaszos ajakceruza a rúzs elfolyását gátolja meg határozott kontúrjaival a sminkelés során.
A kézzel fogható bankjegyek pszichológiája kicsiknél
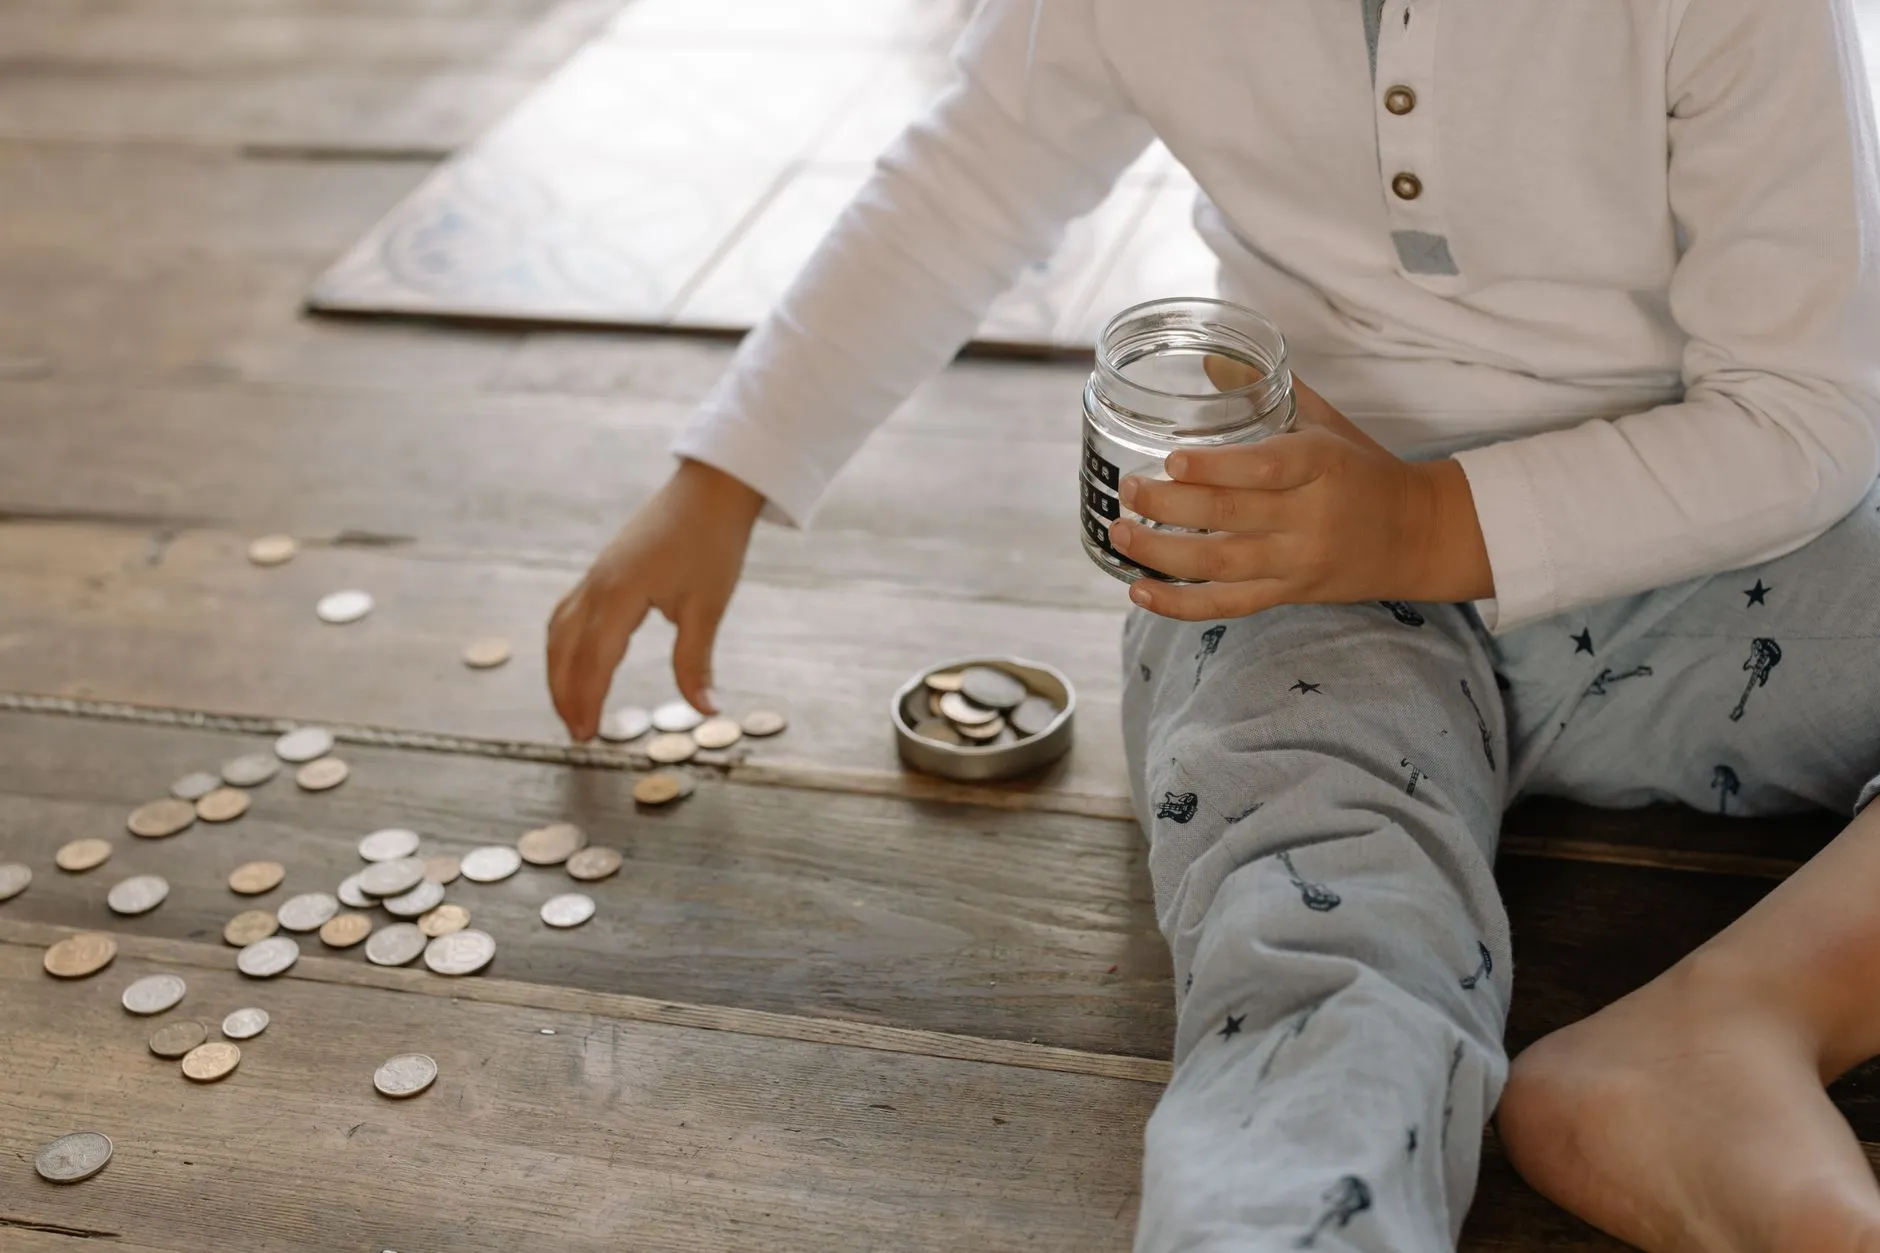
Óvodás és kisiskolás korban a gondolkodási műveletek még szorosan a konkrét tapasztalatokhoz kötődnek, összhangban Jean Piaget fejlődéslélektani stádiumelméletével. E szakaszban a gyermek kognitív struktúrái még nem alkalmasak arra, hogy virtuális egyenlegek vagy elvont számsorok alapján értelmezzék a csereértéket. Számára a pénzérme súlya, csengése, a papírpénz darabszáma maga a kézzelfogható realitás. Amikor öt darab százforintost átad a pénztárosnak egy édességért, közvetlenül tapasztalja meg a tulajdonlás megszűnését: a tárgy fizikai elengedése egyértelmű veszteségélményt jelent.
Kisgyermekkorban a fizikai pénzérmék és bankjegyek látványa segít megérteni, hogy a források végesek.
Döntési mechanizmusaink és finommotoros készségeink kimunkálása a mindennapokban sok türelmet kíván. Hasonlóan ahhoz, miként a tusvonal készítése remegő kézzel is stabil alátámasztást kíván a biztos mozdulatok elsajátításához, a kisgyermekkori gazdálkodás tanulási folyamata is konkrét fizikai támasztékokat követel. A transzparens perselyek vagy a borítékos felosztás vizuálisan követhetővé teszi a tőke növekedését, illetve a költések azonnali apadását.
| Szempont | Készpénzes zsebpénz | Digitális zsebpénz |
|---|---|---|
| Optimális életkor | 6–11 év | 12 éves kortól |
| Kognitív követelmény | Konkrét műveleti szint, számlálás | Elvont gondolkodás, applikációkezelés |
| A kiadás élménye | Erős érzelmi gát („fájdalmas” elválás) | Kényelmes, gyors, kevésbé észrevehető |
| Fő tanulási cél | Az erőforrások végességének belátása | Költségvetés-tervezés, online biztonság |
Mikor és hogyan érdemes bevezetni a digitális zsebpénzt
Felső tagozatos korra a tanulók matematikai kompetenciái és absztrakciós készségei elérik azt a szintet, ahol a számlapénz belső logikája már felfoghatóvá válik. Ebben az életfázisban a fizikai pénz kizárólagos használata már szűk keretet jelent, hiszen a modern társadalom tranzakciói nagyrészt digitális csatornákon bonyolódnak. A technológiai váltás hozzáadott értéke vitathatatlan, miként a precizitást kereső konyhában is jól látszik, miért érdemes lecserélni a mérőpoharat digitális konyhai mérlegre sütéskor a pontosabb eredmények érdekében.
Kellő időzítéssel a banki applikációk bevonása hatékony pedagógiai lépcsőfokká válhat. A digitális zsebpénz nem a szülői kontroll, hanem a közös bizalom és felelősségvállalás eszköze. Nem szabad megengedni, hogy a virtuális kártya birtoklása automatikus vagy korlátlan hozzáférést jelentsen a családi forrásokhoz. Rögzítsünk előre költési limiteket, és a közös megbeszélések során fordítsunk figyelmet a kockázatokra, ahogyan az intő jelek az első megbeszélésen is felhívják a figyelmet az átgondolatlan elköteleződések kockázataira.
Gyakori buktatók az applikációk és kártyák használatakor
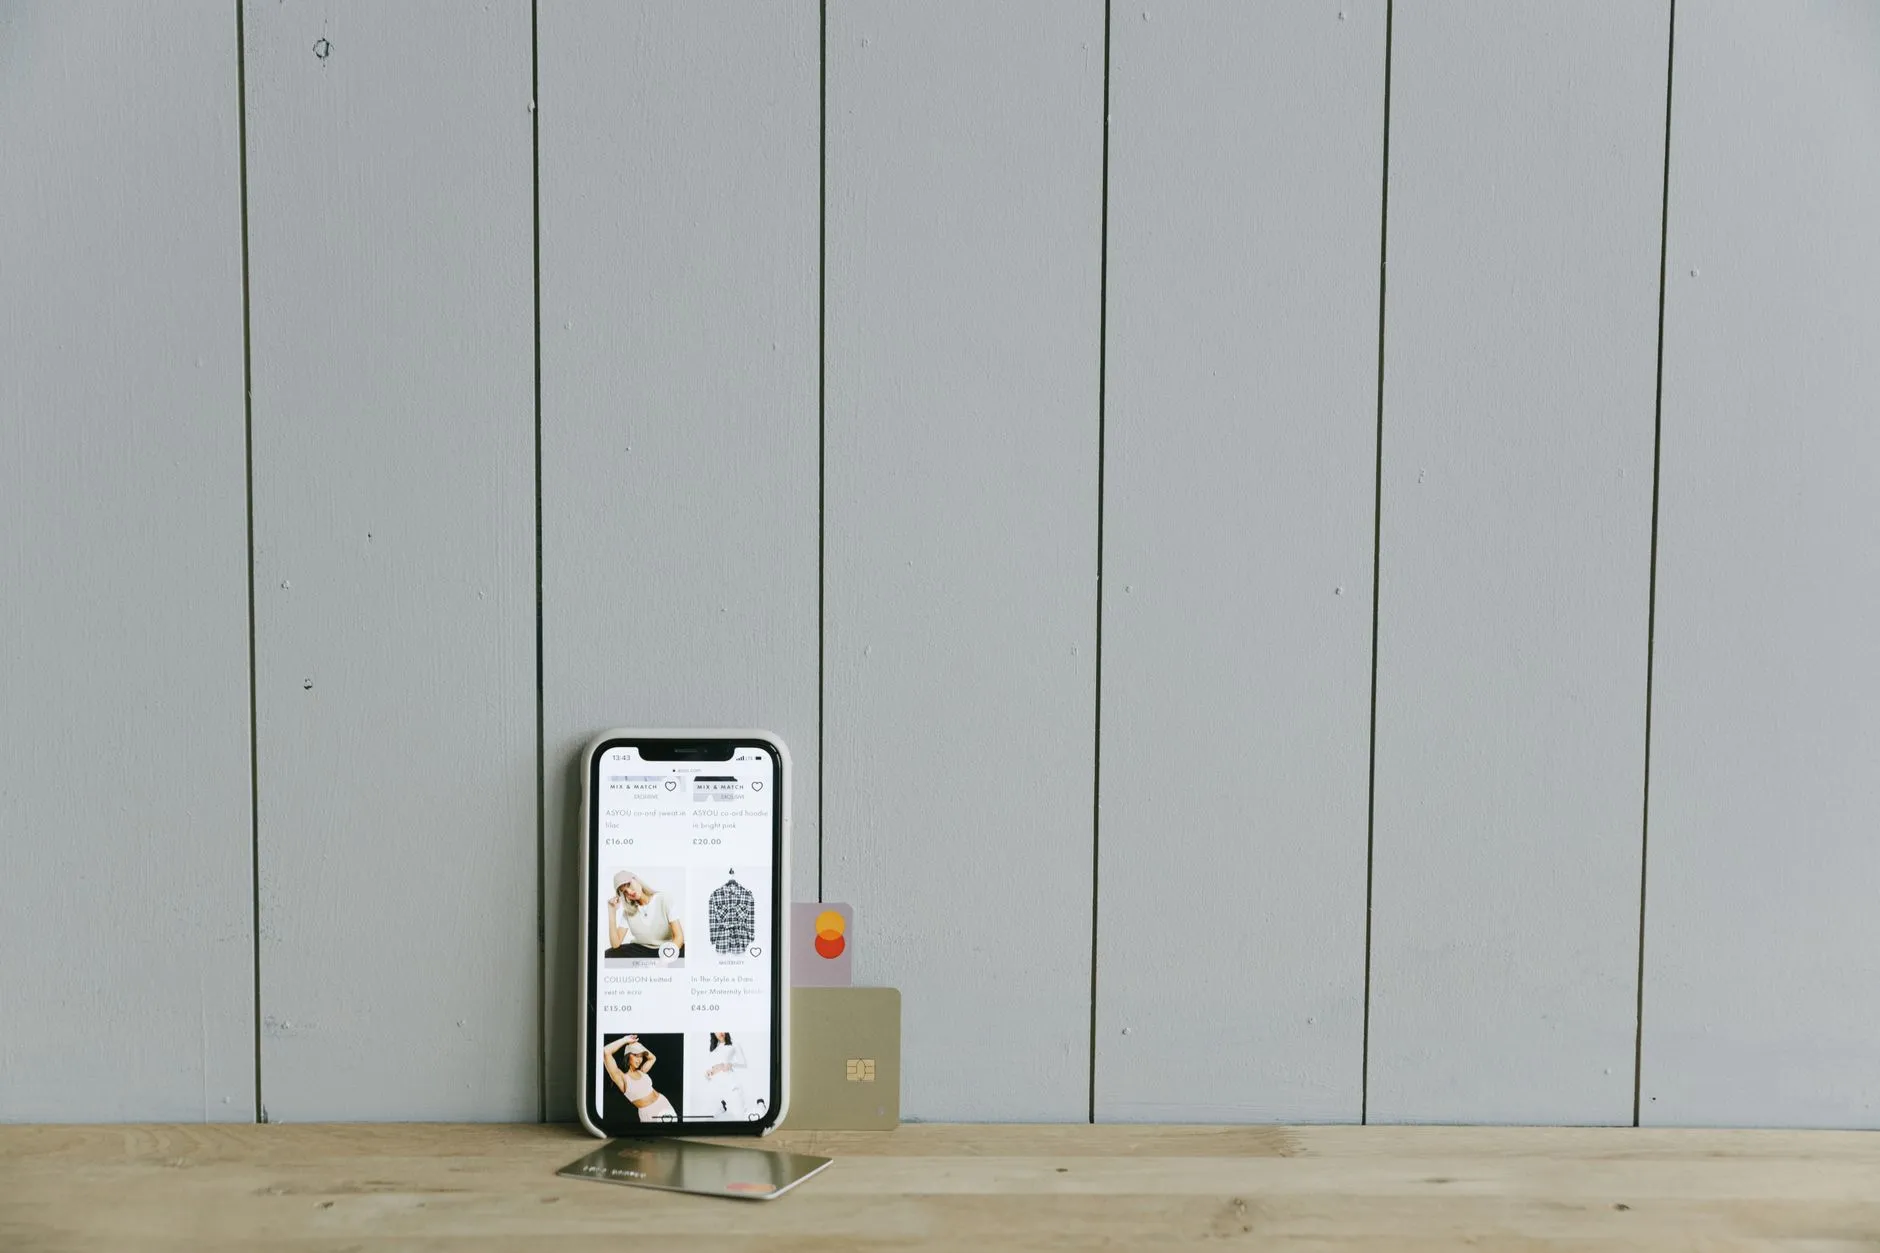
Téves az a feltételezés, miszerint egy mobilalkalmazás önmagában képes lenne pénzügyi fegyelemre nevelni. Folyamatos szülői mentorálás híján a mikrotranzakciók mechanizmusa, a videójátékos kiegészítők és a gyorséttermi érintések napok alatt felemésztik az adott időszakra szánt összeget. Ezt a felületességet az állandó online ingeráradat gerjeszti. A szervezet reakcióira oda kell figyelni: köztudott, hogyan óvhatod meg a kézbőrt és a körmöket a gyakori kézmosás szárító hatásaitól megfelelő hidratálással, és hasonló tudatosságot kíván az impulzusvásárlásoknak kitett digitális keret védelme is.
A kezdeti szakaszban szinte törvényszerűen bukkannak fel technikai és magatartási hibák. Nem meglepő ez, hiszen minden új rendszer elsajátítása bizonytalansággal jár: ahogyan egy kerékpárosnak is tudatosan kell készülnie arra, így kerüld el a kínos és veszélyes eséseket az országúti patentpedál első használatakor, úgy a fiatalnak is gyakorlatot kell szereznie a terminálok és az online hitelesítések terén. A legjellemzőbb problémák:
- Mikrotranzakciós mechanizmusok: az elenyészőnek tűnő, párszáz forintos digitális tételek észrevétlen összeadódása.
- A saját egyenleg és a felnőttek által kezelt hitelkeret összemosása, amely súlyos fogalmi tévedéseket szül.
- Biztonsági mulasztások a belépési kódok megosztásától az idegen felületeken elmentett kártyaadatokig.
Kipróbálható szülői stratégiák kisiskolásoktól a kamaszokig
A gyakorlatban az életkori szakaszokhoz igazított hibrid modell bizonyul a legeredményesebbnek. A hibrid modell (kisebb korban készpénz, felső tagozattól digitális zsebpénz) rugalmas átmenetet biztosít a felnőtt pénzügyekhez. Kisiskolásként a heti bázisú, fizikai juttatás a rövid távú tervezés alapjait teremti meg, kamaszkorban viszont a havi rendszerességű banki átutalás modellezi hűen a munkaerőpiaci jövedelemkezelést.
Amikor a serdülő felelőtlen költési döntést hoz, a szülői önkontroll megtartása az elsődleges feladat. Ha az indulatok elhatalmasodnának rajtunk, érdemes felidézni, melyek a szülői düh testi vészjelzései és az azonnali megnyugvás bevált módszerei, mivel az affektív reakciókból fakadó büntetések nem segítik a belátást. Az állandó felügyelet terhe egyúttal mentális kifáradást is okozhat, ezért célszerű időben felismerni a szülői kiégés korai jelei adta figyelmeztetéseket, elkerülve az anyagi nevelésből eredő krónikus stresszt.
Szervezési szempontból bevált eszköz a háromrészes felosztás: a beérkező források az azonnali fogyasztás, a középtávú megtakarítás és a jótékonyság vagy ajándékozás céljai között oszlanak meg. Ez a megközelítés fizikailag perselyekkel, virtuálisan pedig elkülönített alszámlákkal egyaránt zökkenőmentesen működtethető.
Bűntudat nélkül az anyagi tudatosságról és a hibákról
Természetes, hogy a szülők elbizonytalanodnak, ha gyermekük hibás gazdasági döntést hoz, vagy ha a családi büdzsé korlátozza a modern technológiai eszközök beszerzését. A stratégiai gondolkodásnak az is része, hogy időben meghatározzuk a hosszú távú célokat; érdemes megvizsgálni például, hogy a babakötvény vagy értékpapírszámla nyújt-e kedvezőbb konstrukciót a nagykorúság eléréséhez.
Az autonómia keresése és a határok feszegetése fejlődéslélektani sajátosság, amellyel a mindennapokban rendre találkozunk. Gyakori tapasztalat, hogy ezért fogy el a türelmünk az esti dackorszakos hisztiknél, a világos anyagi határok meghúzása azonban a kiszámíthatóságot és a biztonságot szolgálja, hasonlóan a szigorú napirendhez.
Nem baj, ha a gyerek rossz döntést hoz és elfogy a pénze, mert a tét nélküli hibázás a leghatékonyabb tanulási folyamat.
A gazdasági döntések következményeinek megtapasztalására a kamaszkor kínálja a legbiztonságosabb kísérleti terepet. Amennyiben a fiatal a hó elején egyetlen impulzusvásárlással elkölti a rendelkezésére álló összeget, tartózkodjunk a hiány azonnali pótlásától. A források nélküli hetek kényelmetlensége mélyebb és tartósabb belső reflexiót indít el, mint a verbális szülői intések. A tét ekkor még csekély, a megszerzett tapasztalat viszont a felnőttkori pénzügyi autonómia alapkövévé válik.
Gyakran ismételt kérdések (GYIK)
Készpénzben vagy applikáción keresztül kapja a zsebpénzt egy 10 éves gyerek?
Ebben az életkorban az átmeneti megoldás a legcélravezetőbb, ahol a heti alapköltés készpénzben marad a kézzelfoghatóság miatt, míg a ritkább megtakarításokat már egy közösen figyelt junior bankszámlán gyűjti. Ez párhuzamosan építi a fizikai értéktudatot és az elvontabb digitális szemléletet.
Mit tegyünk, ha a kamasz a hónap első napjaiban elkölti az összes digitális pénzét?
Semmiképpen se egészítsük ki a keretet, hanem hagyjuk, hogy szembesüljön a döntése természetes következményével, miközben az elemi szükségleteit otthon természetesen biztosítjuk. Az anyagi korlátok megtapasztalása védett családi közegben felbecsülhetetlen lecke a későbbi felnőttkori fizetés beosztásához.
Érdemes-e házimunkáért vagy jó tanulmányi eredményért zsebpénzt adni?
A szakemberek többsége nem javasolja a hétköznapi családi kötelezettségek vagy a tanulás közvetlen pénzbeli jutalmazását, mert ez rombolja a belső motivációt és a kooperációt. Pénzt inkább a korosztálynak járó fix autonóm keretként, esetleg a szokásos feladatokon messze túlmutató, alkalmi külön munkákért érdemes adni.