Külföldi utazás során egyetlen apró figyelmetlenség milliós orvosi számlát eredményezhet, miközben a legtöbb utazó meg van győződve arról, hogy a kötvénye minden váratlan helyzetre kiterjed. Piaci adatok szerint a külföldön benyújtott kárigények mintegy 15-20 százalékát azonnal elutasítják a biztosítók valamilyen szerződéses kizárásra hivatkozva. Nyaralástervezéskor hajlamosak vagyunk pusztán az ár alapján dönteni, anélkül hogy átolvasnánk az Általános Szerződési Feltételek (ÁSZF) apró betűs kitételeit. Pedig a látszólag teljes körű védelem mögött gyakran kíméletlen feltételrendszer húzódik meg, amely a legrosszabb pillanatban hagyja magára az embert.
Az alapcsomagok szinte soha nem fedezik a robogózást, a búvárkodást vagy a hegyi túrákat kiegészítő sportkockázati záradék nélkül.
Miért nem jelent valódi védelmet a bankkártyához járó alapszintű fedezet?
Sokan kizárólag a prémium bankkártyájukhoz kapcsolt beépített biztosításra támaszkodnak elutazáskor. Kényelmes megoldásnak tűnik, a valóságban viszont súlyos korlátokkal szembesül a pórul járt ügyfél. Az egészségügyi ellátásra szabott fedezeti limitek sok esetben az egymillió forintot sem érik el, ami egy tengerentúli balesetnél – például az Egyesült Államokban vagy Kanadában – még a sürgősségi felvételi díj kifizetésére sem futja.
Pontosan úgy, ahogyan a magánéletben felmerül az a kérdés, hogy az együttélés vagy házasság: mit jelent a jogi és anyagi biztonság a mai kapcsolatokban, a pénzügyi termékeknél sem mindegy, milyen szerződéses háttér áll a védőháló mögött. A plasztikhoz járó csomagok ritkán tartalmaznak értékelhető poggyászbiztosítást egy drágább laptop vagy fényképezőgép eltűnése esetére. Szintén gyakori kitétel, hogy a védelem kizárólag akkor lép életbe, ha magát az utazást, vagy legalább a repülőjegyet és a szállást az adott bankkártyával egyenlítettük ki.
Amikor két ember közös utat tervez, a biztonságérzet kulcskérdés. Érdekes párhuzam, hogy miként a mindennapokban felmerül, hogyan hozhat valódi új lendületet a párkapcsolatba egy közös kreatív hobbi, úgy a határon túli utazások során is a kiszámíthatóság menti meg az élményt. A bankkártyás fedezet ezt a nyugalmat nehezen garantálja: az asszisztencia szolgáltatásuk lomha, a telefonos ügyfélszolgálat pedig ritkán végez azonnali koordinációt, inkább kiszervezett harmadik felekhez passzolja tovább a bajba jutott klienst.
A leggyakoribb buktatók: mikor utasítja el a kárigényt a biztosító?
A szerződések tucatnyi olyan kibúvót tartalmaznak, amelyek azonnali mentesülést biztosítanak a pénzintézetnek a fizetés alól. A legvitatottabb pont szinte mindig a meglévő krónikus betegségek külföldi kezelése. Magas vérnyomás, ismert szívritmuszavar vagy cukorbetegség esetén a kinti kórházi ellátást követően a biztosító azonnal bekéri a teljes itthoni kórelőzményt. Ha az orvosszakértő megállapítja, hogy a rosszullét bármilyen formában visszavezethető a korábbi állapotra, a kártérítést indoklás nélkül megtagadják.
Nemcsak az egészségi állapot, a puszta adminisztráció is végzetes lehet. Elég egy megkésett kárbejelentés vagy egy hiányzó pecsét a helyi rendőrségi jegyzőkönyvön, és a kárigény menthetetlenül elbukik az elbírálás során.
Különösen igaz ez a szigorú határidőkre. A legtöbb társaság 24, legfeljebb 48 órát ad arra, hogy a bajba jutott utazó hivatalosan regisztrálja a káreseményt. Aki utólag, hazatérve próbálja meg elszámoltatni a külföldön kifizetett orvosi számlákat anélkül, hogy a helyszínről felvette volna a kapcsolatot az asszisztenciával, borítékolhatja az elutasító határozatot.
Két keréken külföldön: miért veszélyes a robogóbérlés megfelelő kiegészítő nélkül?
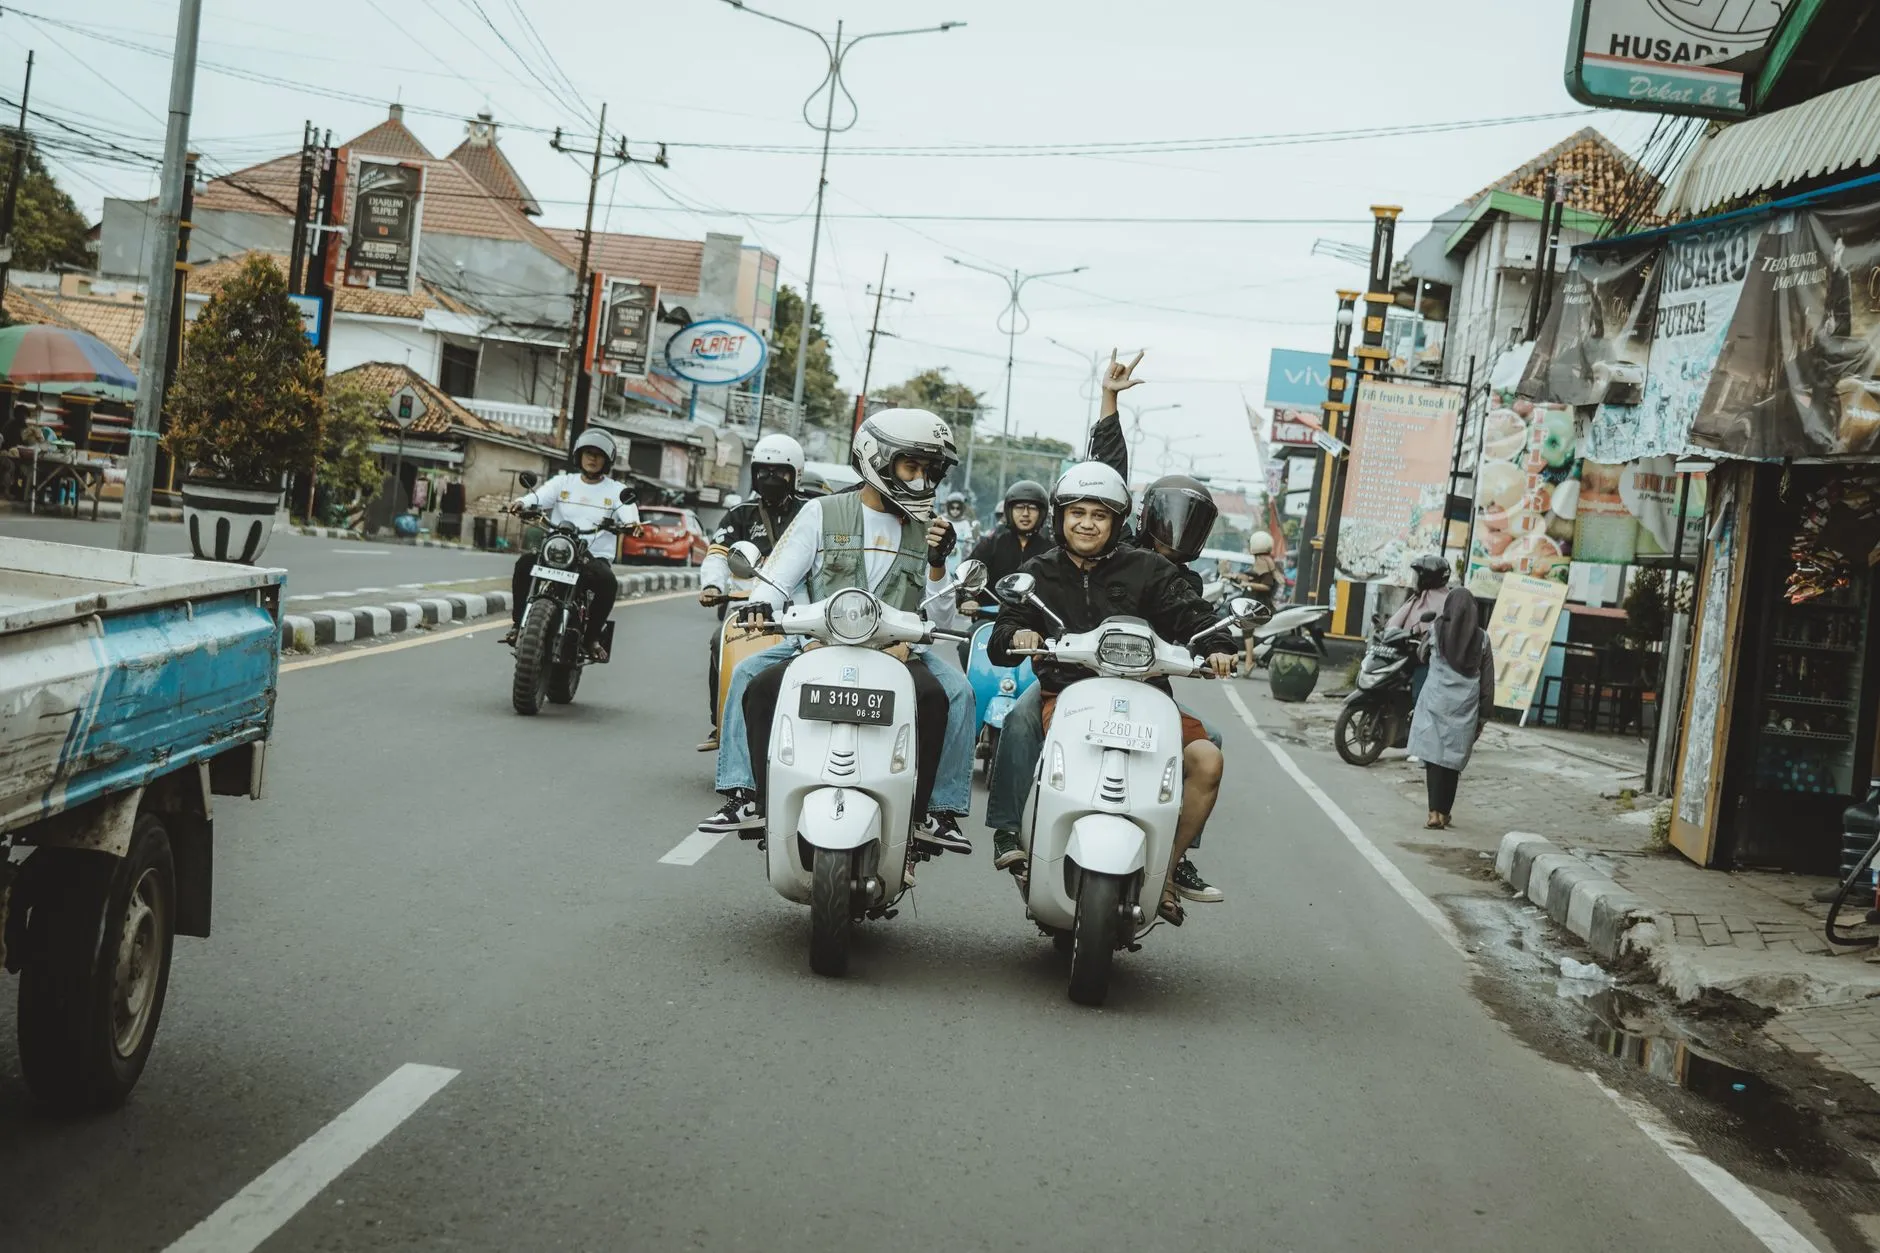
Délkelet-Ázsiában vagy a felkapott mediterrán szigeteken szinte kötelező program a kismotoros felfedezőút, mégis itt sétálnak bele a legtöbben a csapdába. Kevesen számolnak azzal, hogy az alapcsomagok tételesen kizárják a kétkerekű motoros járművek használatából fakadó baleseteket. Ilyen kalandokhoz elengedhetetlen a kiegészítő sport- vagy extrém kockázati záradék.
A papírok hiánya azonnali bukást jelent. Gyakori jelenség, hogy a turisták sima B kategóriás jogosítvánnyal bérelnek 125 köbcentis robogót Thaiföldön vagy Korfu szigetén, bízva abban, hogy a kölcsönző sem kért mást. Balesetnél viszont a kárszakértő első dolga a vezetői engedély kategóriájának ellenőrzése. Ha hiányzik az A1 vagy A kategória, a biztosító azonnal elzárja a pénzcsapot – függetlenül attól, ki volt a vétkes a karambolban.
A védőfelszerelés elhagyása ugyanilyen következményekkel jár. A laza helyi szokásokat látva sokan leveszik a bukósisakot, ami nemcsak életveszélyes fejsérülésekhez vezet, de jogi felmentést is ad a biztosítónak. Ott a forgalmi káosz és a szokatlan ingerek amúgy is megterhelik az érzékeket; hasonló koncentrációt igényel ez, mint ahogyan az is tudatosságot kíván, hogyan élvezheted tisztán a koncerteket fülcsengés nélkül? Az akusztikus füldugók titka. Motoron a fegyelem egyszerre védi a fizikai épséget és a bankszámlát.
A felelőtlen döntések pillanatok alatt anyagi csődbe torkollhatnak. Pont úgy, ahogy az otthoni állattartásnál tisztázni kell, miért veszélyes hetekig csirken és rizsen tartani a kutyát? A kímélő étrend rejtett csapdái, az átgondolatlan utazási kockázatok elbagatellizálása is súlyos, hosszú távú költségeket hagy maga után.
Koktél a medence partján: a zéró tolerancia és az orvosi számlák kapcsolata
Egy nyaralás során magától értetődőnek tűnik a hideg sör az ebédhez vagy a koktélozás a napozóágyon. Arról viszont alig beszél valaki, hogy az európai biztosítótársaságok döntő része zéró toleranciát alkalmaz az alkohollal szemben.
Bármilyen minimális véralkoholszint kimutatása esetén a biztosító azonnal megtagadhatja az orvosi kezelési költségek megtérítését.
A külföldi kórházak a sürgősségire érkező külföldieknél szinte automatikusan vesznek vért. A laboreredmény rákerül a zárójelentésre, a toxikológiai adatok pedig nem hazudnak: már a 0,2-0,3 ezrelékes érték – ami egyetlen pohár bor után kimutatható – elegendő indok a kifizetés megtagadására.
A jogászok logikája egyszerű: önhiba és gondatlanság. Az indoklás szerint az alkohol tompítja a reflexeket, így minden esés, törés vagy ficam összefüggésbe hozható az intoxikációval. Egy vizes kövön elcsúszott boka ellátása is zsebből fizetendő, ha a kórlapon alkohol jelenlétét rögzítették.
Őrizetlenül hagyott táskák és a bérautóban felejtett elektronikai eszközök
A csomagbiztosítás megítélése körül kering a legtöbb tévhit. Sokan hiszik, hogy a strandon vagy a parkoló bérautóból eltulajdonított holmik után automatikusan jár a pénz. A kárrendezési gyakorlat ennél sokkal szigorúbb.
A strandon törölköző alá rejtett vagy autó utasterében hagyott értéktárgyak nem minősülnek megfelelően őrzöttnek, így lopáskárra nem jár pénz.
A feltételek minden esetben elvárják a felelős odafigyelést. Amíg a tulajdonos a tengerben úszik, a parton hagyott hátizsák őrizetlen vagyontárgynak minősül. Ha ilyenkor eltűnik a telefon, a biztosító felróható hanyagságra hivatkozva azonnal elutasítja a panaszt.
Bérautós lopásoknál a vizsgálat még részletesebb:
- Kizárt a kártérítés, ha a hátizsákot, fényképezőgépet vagy kabátot az utastérben, látható helyen hagyták.
- Csomagtartóból történt lopásnál feltétel a mechanikus erőszak (törött zár, bezúzott szélvédő), amely egyértelműen bizonyítja a dolog elleni erőszakot.
- Este 22:00 és reggel 06:00 között még a lezárt csomagtartóban lévő értékekre sem vonatkozik a védelem, ha a jármű közterületen parkol.
| Káresemény típusa | Biztosítói döntés | Kizárás jogalapja |
|---|---|---|
| Strandon, törölköző alól ellopott telefon | Elutasítva | Felróható gondatlanság, őrizetlenül hagyott vagyontárgy |
| Bérautó hátsó üléséről eltűnt táska | Elutasítva | Látható helyen hagyott érték, bűncselekményre felhívó állapot |
| Csomagtartóból fényes nappal feltört laptop | Megtérítve (bizonyítás esetén) | Megfelelően elzárt csomagtér, fizikai erőszak nyomai |
| Szállodai szobából ellopott ékszerek | Csak szobaszéf használatakor | Széf hiányában nem minősül védett helynek |
Gyakorlati tanácsok: mennyi az ideális költségkeret és mikor kössük meg a szerződést?
Az Európai Unión belül sok utazó hamis biztonságérzetbe ringatja magát az Európai Egészségbiztosítási Kártya (EEK) birtokában. Ez a kártya kizárólag a helyi állami ellátóknál érvényes, és csupán a helyiekkel azonos szintű ellátást biztosít. A külföldi magánellátás számláit, a gyógyszerek árát, és kiváltképp a helikopteres mentést vagy a betegszállító repülőgépes repatriációt az államközi megállapodás nem állja.
Európán belüli célpontokhoz célszerű legalább 50-100 millió forintos egészségügyi limittel kalkulálni. A tengerentúli utazásoknál, például az Egyesült Államokban vagy Japánban, 150-200 millió forintos keretösszeg, vagy még inkább korlátlan fedezet indokolt: egy intenzív terápiás nap a tengerentúlon könnyen elérheti a több tízezer dolláros összeget.
Szintén sarkalatos kérdés a kötés időpontja. A tranzakciót még az országhatár átlépése vagy a repülőgép felszállása előtt le kell zárni. Ha a rendszer érzékeli, hogy a szerződés megkötésekor az ügyfél már külföldön tartózkodott, a fedezet érvénytelen lesz, vagy egy 24-48 órás várakozási idő lép életbe, amely alatt bekövetkező bajokra a társaság egyetlen fillért sem utal ki.
Kinek melyik csomag a legbiztonságosabb választás?
Gyerekes családoknál a magas felelősségbiztosítási limit a prioritás. Ha a gyerek véletlenül fellöki a szállodai okostévét vagy kárt tesz egy bérelt eszközben, a számla pillanatok alatt elérheti a több ezer eurós nagyságrendet.
Hátizsákos utazóknak a sportkockázati kiegészítőkre kell figyelniük. Akár vadvízi evezésről, sziklamászásról, búvárkodásról vagy 2000 méter feletti túráról van szó, a sima biztosítás nem fizet; ide célzottan extrém sportfedezet kell.
Digitális nomádok és üzleti utazók esetében az elektronikai eszközök emelt szintű védelme a vízválasztó. A standard szerződések ritkán fizetnek 50-100 ezer forintnál többet egy megrongálódott vagy ellopott laptop után, ami a valós beszerzési értéknek csupán a töredéke.
Lépésről lépésre: a teendők listája, ha külföldön történik baj
Pánikhelyzetben könnyű hibázni, pedig az eljárásrend merev betartása nélkül elúszik a kártérítés.
Baleset vagy betegség esetén az első és legfontosabb teendő a biztosító nemzetközi segélyhívó számának tárcsázása az ellátás megszervezése előtt.
Ahogyan egy pontos munkatér kialakítása is precíz tervezést igényel – erre példa a szekrényiroda kialakítása kis garzonban: rejtett munkaállomás lépésről lépésre útmutatója –, úgy a vészhelyzeti protokoll követése is módszerességet követel. Hasonlóképpen, ahogyan egy mindennapi használati tárgynál is a lépések betartása a kulcs – lásd a fa vágódeszka élettartamának titka: így ápold és olajozd lépésről lépésre –, a biztosítási kárrendezés során is az alábbi folyamat garantálja az anyagi biztonságot:
1. Hívja a segélyvonalat: Mielőtt magánklinikára indulna vagy orvost hívna (kivéve a közvetlen életveszélyt), azonnal értesíteni kell az asszisztenciát. A kötvényszám és a pontos cím nélkülözhetetlen.
2. Kövesse a diszpécser útmutatását a kórházválasztásnál: Ők határozzák meg a szerződött intézményt, ahol közvetlenül rendezik a számlát, így elkerülhető, hogy a betegnek kelljen több ezer eurót előre kifizetnie a recepción.
3. Gyűjtsön be minden orvosi leletet: Ragaszkodjon a részletes zárójelentéshez, a latin diagnózishoz és a felhasznált gyógyszerek tételes listájához. A kézzel firkantott nyugtákat a revizorok nem fogadják el.
4. Lopásnál tegyen rendőrségi feljelentést 24 órán belül: A helyi hatóság pecsétes, tételes jegyzőkönyve nélkül a biztosító automatikusan elutasítja a vagyoni kárigényt.
5. Őrizze meg a kifizetési bizonylatokat: Az összes orvosi receptet, patikai tételt és a kórházba utazáshoz használt taxi számláját el kell tenni a későbbi elszámoláshoz.
A feltételek alapos átolvasása és a szabályok fegyelmezett betartása az egyetlen módja annak, hogy a külföldi pihenés ne torkolljon anyagi rémálomba.
Gyakran ismételt kérdések (GYIK)
Kifizeti a biztosító a költségeket, ha utólag derül ki, hogy a balesetkor egy pohár sört ittam?
Nem, az európai biztosítók a szerződési feltételekben rögzített alkoholos kizárás alapján megtagadják a térítést. Az orvosi vizsgálat során felvett véralkoholszint elégséges indok a mentesülésre, még akkor is, ha nem az ittas állapot okozta a sérülést.
Érvényes az utasbiztosításom, ha a repülőgép felszállása után, a tranzitban kötöm meg mobilról?
Kifejezetten nem, a Magyarország területének elhagyása után indított szerződések érvénytelenek a már megkezdett utazásra. A rendszer rögzíti a megkötés pontos időbélyegét, és az ellenőrzésnél a repülőjegy adatai alapján elutasítják az összes későbbi kárigényt.
Téríti a biztosító a laptopomat, ha a szállodai szoba asztalán hagytam és eltűnt?
Kizárólag akkor van esély a kártérítésre, ha az értéktárgy a szobaszéfbe volt zárva és a széfet feltörték. A hotelszoba nyitott terében hagyott elektronikai eszközök a szerződések szerint felügyelet nélkülinek minősülnek, amire a lopáskár nem terjed ki.